Deux mois d’assurance auto offerts : vérifiez les mois concernés et le coût total
Publié par : Jean-Baptiste Flamentin — Rédacteur spécialisé en auto
Relu, corrigé et validé par : Lucas Nicolas — Rédacteur en chef
Une offre de deux mois d’assurance auto offerts peut réduire le coût des 24 premiers mois de contrat. La remise ne correspond toutefois pas toujours à deux mois consécutifs sans prélèvement. Elle peut être appliquée plus tard, selon la date de prise d’effet, le bonus-malus, l’historique de sinistres et les conditions de l’assureur.
Ce que représentent réellement deux mois de cotisation offerts
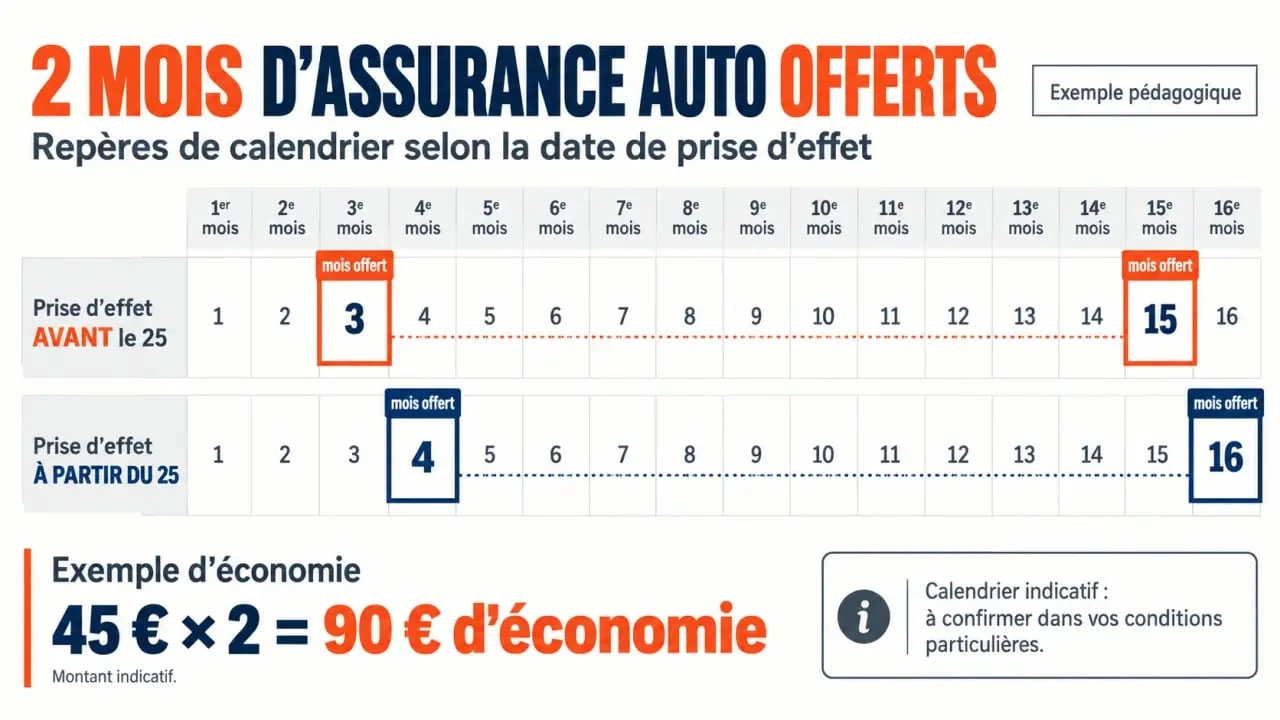
Le principe paraît simple : l’assureur prend en charge l’équivalent de deux mensualités. En pratique, il s’agit généralement de deux cotisations mensuelles déduites, et non d’une assurance gratuite pendant deux mois consécutifs. L’avantage peut être réparti entre la première et la deuxième année du contrat.
Avec une cotisation de 45 € par mois, deux mois offerts représentent 90 € d’économie. Ce montant doit être comparé au prix annuel total, aux franchises et au niveau de protection. Une formule affichée à 45 € par mois avec deux mensualités offertes n’est pas automatiquement plus intéressante qu’un contrat à 40 € par mois, sans promotion, mais mieux adapté au véhicule et à son usage.
Le calendrier dépend souvent de la date de début
Certaines offres reposent sur un calendrier précis. Pour un contrat prenant effet avant le 25 du mois, les cotisations des 3e et 15e mois peuvent être offertes. Pour un contrat validé à partir du 25, l’avantage peut être reporté aux 4e et 16e mois. Cette différence tient au traitement d’un premier mois qui peut être incomplet.
| Date de prise d’effet du contrat | Exemple de mensualités offertes | Durée de suivi nécessaire |
|---|---|---|
| Avant le 25 du mois | 3e et 15e mois | Jusqu’à la deuxième année |
| À partir du 25 du mois | 4e et 16e mois | Jusqu’à la deuxième année |
Ce tableau présente un fonctionnement rencontré dans certaines opérations promotionnelles. Les conditions particulières remises avec le devis restent nécessaires pour confirmer le calendrier applicable. Vérifiez aussi si la gratuité porte sur la cotisation hors taxes, sur la mensualité complète ou sur un montant plafonné.
Qui peut accéder à une offre de deux mois offerts ?
Ces promotions ciblent le plus souvent les nouveaux contrats et les conducteurs présentant un profil considéré comme favorable. Le coefficient de réduction-majoration, couramment appelé bonus-malus, joue donc un rôle central. Des offres d’ASSU 2000 et d’Euro-assurance ont notamment été associées à un coefficient compris entre 0,5 et 0,9.
Bonus-malus et relevé d’informations
Le relevé d’informations permet à l’assureur de contrôler le coefficient, les antécédents et l’historique des sinistres. Il ne faut pas modifier ces données pour obtenir un tarif plus bas. Une déclaration inexacte peut entraîner une modification de la prime, voire remettre en cause la souscription.
Le bonus-malus reflète les sinistres responsables, mais l’éligibilité à la promotion peut aussi dépendre d’événements non responsables ou d’un bris de glace. Les critères varient d’un assureur à l’autre. ASSU 2000 a, par exemple, proposé une offre acceptant au maximum un sinistre non responsable ou un bris de glace au cours des 36 derniers mois. Une offre Euro-assurance plus restrictive demandait l’absence de sinistre sur la même période.
Cette dernière offre était indiquée comme valable jusqu’au 31 octobre 2023. Cette date ne permet donc pas de considérer qu’une promotion identique est encore disponible. Avant toute souscription, demandez les conditions de l’offre en cours et vérifiez sa date de validité.
Les exclusions à contrôler avant toute signature
- offre réservée à la souscription d’un premier contrat auprès de l’enseigne ;
- promotion limitée dans le temps et soumise à une date de validation ;
- offre non cumulable avec une remise multi-contrats, un parrainage ou une autre réduction ;
- formules, véhicules ou profils de conducteurs éventuellement exclus ;
- maintien du contrat et paiement régulier des mensualités précédant les mois offerts.
Comparer le prix après promotion, pas seulement le prix d’appel
Le devis doit permettre d’évaluer le coût du contrat sur toute la période concernée. La cotisation dépend de plusieurs postes : responsabilité civile obligatoire, garanties dommages, options d’assistance, frais de fractionnement et franchises. Les deux mois offerts ne modifient pas nécessairement ces paramètres. Ils réduisent ponctuellement le montant payé sur un contrat suivi pendant 24 mois.
Résilier une assurance auto après un an : les démarches officielles — Découvrez quand et comment résilier votre assurance automobile après un an, sans laisser votre véhicule sans couverture.
Pour mesurer l’économie réelle, relevez les prélèvements des mois 1 à 16, puis le tarif appliqué au renouvellement. Vous verrez ainsi si la remise reste avantageuse sur la durée ou si elle est compensée par une cotisation durablement plus élevée. Ce contrôle est utile en cas de changement de formule, de véhicule ou de kilométrage pendant la période promotionnelle.
La formule doit correspondre à la valeur du véhicule
Une formule au tiers couvre avant tout la responsabilité civile. Elle peut convenir à un véhicule ancien dont la valeur est limitée. Une formule intermédiaire ajoute souvent des garanties comme le bris de glace, le vol, l’incendie ou les événements climatiques. La formule tous risques étend habituellement la couverture aux dommages tous accidents, sous réserve des exclusions et de la franchise prévues au contrat.
Comparez des garanties équivalentes : montant de la franchise, plafond d’indemnisation, assistance panne, véhicule de remplacement et modalités de réparation. Pour un petit rouleur, une assurance au kilomètre peut aussi être pertinente. Certaines offres ciblent les conducteurs parcourant entre 4 000 et 8 000 km par an. Une promotion intéressante ne compense pas une couverture insuffisante après un accident.
Obtenir un devis fiable et souscrire sans perdre l’avantage
Préparez la carte grise, le permis de conduire, le relevé d’informations, la date souhaitée de prise d’effet et les données relatives à l’usage du véhicule. L’assureur calcule son tarif selon le conducteur, le modèle assuré, le kilométrage, le lieu de stationnement et les garanties choisies.
Un devis personnalisé permet ensuite de vérifier l’éligibilité à l’opération en cours et de connaître le montant réellement dû. Demandez également un échéancier faisant apparaître les mois concernés par la remise.
- Renseignez le véhicule, les conducteurs habituels et l’usage réel.
- Transmettez un historique exact, notamment les sinistres des 36 derniers mois lorsque cette période est demandée.
- Contrôlez la formule, les franchises, les options et le montant total sur 12 puis 24 mois.
- Demandez une confirmation écrite des mois offerts, de leur date d’application et des conditions de maintien.
- Validez le contrat après avoir lu les conditions particulières et les exclusions promotionnelles.
Si vous êtes déjà assuré, le changement peut être simplifié après un an de contrat grâce à la loi Hamon : le nouvel assureur peut prendre en charge les démarches de résiliation. Avant cette échéance, examinez les conditions de votre contrat actuel.
Conservez enfin le devis, l’échéancier et les échanges confirmant l’offre. Ces documents vous permettront de suivre vos prélèvements et de vérifier que les deux cotisations prévues ont bien été déduites. Ils servent aussi de référence si la date d’application de la remise ou les conditions de maintien doivent être précisées.
- Deux mois d’assurance auto offerts : vérifiez les mois concernés et le coût total - 29 septembre 2026
- L’assurance flotte pour particulier simplifie la gestion, mais l’historique reste à vérifier - 28 septembre 2026
- Quel tarif pour une assurance voiture sans permis selon la formule, le conducteur et l’usage ? - 27 septembre 2026
Articles qui pourraient vous intéresser :
 Serrure camping-car fiat ducato : guide complet pour sécuriser votre véhicule
 Ford everest 2024 en france : disponibilité, prix et alternatives
 Calculer sa LOA sur Excel : 5 variables, la fonction VPM et la méthode pour comparer vos offres
 Vignette Crit’Air non reçue : 3 solutions pour régulariser votre situation et éviter l’amende