Arrêté sans assurance : 500 € d’amende et des risques bien plus lourds
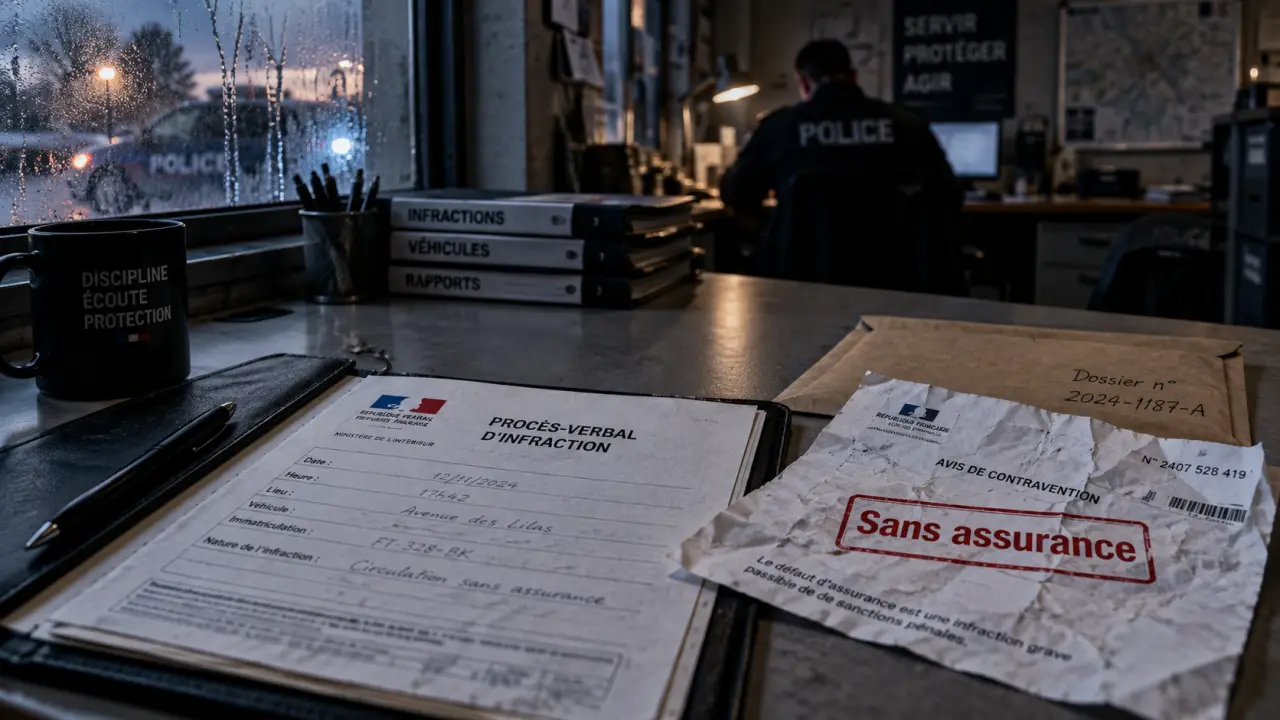
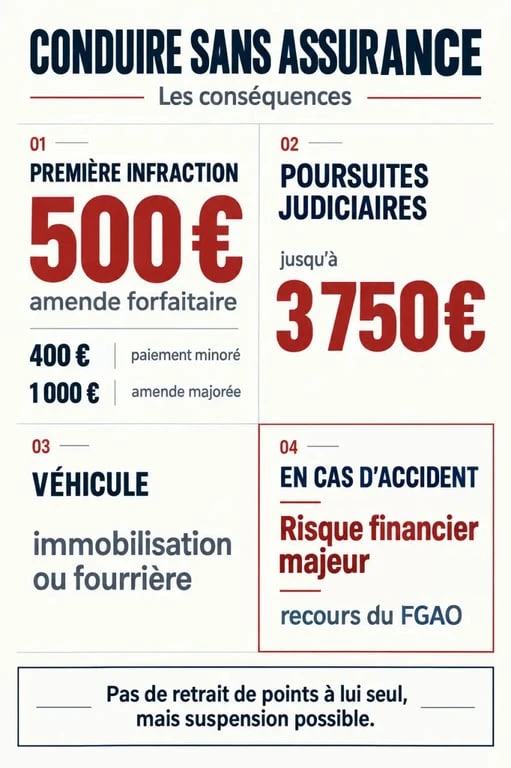
Être contrôlé sans assurance impose de réagir rapidement. La conduite sans assurance est un délit. Lors d’une première infraction, elle peut être traitée par une amende forfaitaire délictuelle de 500 €, ramenée à 400 € en cas de paiement rapide ou portée à 1 000 € en cas de majoration. Cette somme ne résume pas les conséquences possibles : immobilisation du véhicule, fourrière, suspension du permis et, en cas d’accident, dette potentiellement très lourde envers le Fonds de garantie.
Ce que les forces de l’ordre vérifient pendant le contrôle
Tout véhicule terrestre à moteur qui circule doit être couvert au minimum par une assurance de responsabilité civile. Cette garantie obligatoire ne protège pas nécessairement le conducteur ni son véhicule. Elle sert à indemniser les tiers victimes d’un accident causé par le véhicule assuré.
Lors d’un contrôle routier, les forces de l’ordre peuvent vérifier la situation du véhicule dans le Fichier des véhicules assurés (FVA). L’absence de carte verte ne suffit donc pas à établir un défaut d’assurance : ce document n’est plus le justificatif central. En revanche, si aucun contrat actif n’apparaît ou si les vérifications confirment l’absence de garantie, l’infraction peut être relevée.
Il n’existe pas de délai de tolérance après l’achat
Acheter une voiture, un scooter ou un deux-roues ne permet pas de rouler quelques jours sans contrat. L’assurance doit prendre effet avant la mise en circulation du véhicule. Un certificat d’immatriculation à votre nom, un contrôle technique valable ou la promesse de souscrire « dès demain » ne remplacent pas une garantie active.
La même règle s’applique à un véhicule prêté. Le conducteur doit vérifier que le véhicule est assuré et que son usage est autorisé par le contrat. Si vous avez été arrêté avec une voiture récemment achetée, rassemblez immédiatement le bon de cession, le certificat d’immatriculation et toute preuve de souscription. Ces documents peuvent aider à clarifier une erreur de fichier ou une date de prise d’effet mal enregistrée.
Amende, permis, fourrière : les sanctions possibles
La conduite sans assurance est punie en principe d’une amende pouvant atteindre 3 750 €. Pour une première infraction, lorsque les conditions sont réunies, le dossier peut faire l’objet d’une amende forfaitaire délictuelle plutôt que d’un passage immédiat devant le tribunal correctionnel.
| Situation | Conséquence principale | Autres suites possibles |
|---|---|---|
| Première infraction traitée forfaitairement | 500 €, ou 400 € en paiement minoré | Amende majorée à 1 000 € si elle n’est pas réglée dans les délais |
| Contrôle avec véhicule non assuré | Procès-verbal et interdiction de continuer à circuler | Immobilisation ou mise en fourrière |
| Poursuites judiciaires ou récidive | Jusqu’à 3 750 € d’amende | Suspension du permis jusqu’à 3 ans, confiscation possible et peines complémentaires |
| Accident responsable | Indemnisation des victimes avancée par le FGAO | Recours financier contre le conducteur non assuré |
Pas de retrait de points, mais le permis peut être suspendu
Le délit de conduite sans assurance n’entraîne pas, à lui seul, de retrait de points sur le permis. Cela ne signifie pas que le permis est préservé. Le juge peut prononcer une suspension jusqu’à 3 ans, voire une annulation dans certaines situations. Des peines complémentaires, comme des travaux d’intérêt général ou des jours-amende, peuvent aussi être envisagées dans le cadre judiciaire.
Le véhicule peut devenir indisponible immédiatement. L’immobilisation empêche de repartir au volant. Si la situation ne peut pas être régularisée sur place ou si les circonstances le justifient, une mise en fourrière peut suivre. La confiscation du véhicule est également possible sur décision judiciaire, même si la voiture représente un investissement important.
En cas d’accident, le risque financier change d’échelle
Sans assurance, un accident matériel ou corporel ne disparaît pas parce que le conducteur n’a pas les moyens de payer. Lorsqu’une victime doit être indemnisée, le Fonds de garantie des assurances obligatoires de dommages (FGAO) peut intervenir. Son rôle est de protéger les victimes, pas d’effacer la dette du conducteur responsable.
Après avoir indemnisé les victimes, le FGAO peut exercer un recours contre la personne responsable non assurée pour récupérer les sommes versées. Réparations, frais médicaux, perte de revenus, assistance à domicile ou préjudice durable : la facture peut s’étendre sur plusieurs années, surtout lorsqu’une personne est blessée.
Le vrai danger est l’effet domino des dépenses
Une absence d’assurance crée un engrenage financier. L’amende peut s’ajouter aux frais de fourrière, à la difficulté de retrouver un assureur, puis au remboursement des dommages causés. Chaque étape alourdit la suivante. Souscrire un contrat dès maintenant ne règle pas rétroactivement le contrôle ou l’accident déjà survenu. Cela évite toutefois qu’un nouveau trajet, même très court, entraîne une nouvelle infraction et de nouveaux frais.
Si un accident s’est produit, ne cherchez pas à minimiser les faits ni à construire une version approximative. Conservez les documents reçus, les coordonnées des personnes impliquées et les éléments relatifs au véhicule. Selon la gravité de l’affaire, prendre conseil auprès d’un professionnel du droit peut être nécessaire.
Les démarches à faire maintenant, dans le bon ordre
La priorité est de ne plus conduire le véhicule tant qu’il n’est pas assuré. Comparez les contrats disponibles et souscrivez au minimum une responsabilité civile adaptée au véhicule. Demandez une attestation ou un justificatif de prise d’effet, puis vérifiez les informations transmises à l’assureur : immatriculation, identité du souscripteur, usage et date de garantie.
- Relisez l’avis d’infraction : vérifiez l’identité, l’immatriculation, la date, le lieu et la nature exacte des faits reprochés.
- Assurez le véhicule avant toute nouvelle circulation : n’utilisez pas la voiture pour aller chercher un contrat ou récupérer des documents.
- Conservez les preuves : contrat, échéancier, attestation, échanges avec l’assureur, documents d’achat et avis reçu.
- Payez ou contestez dans le délai indiqué : les modalités figurent sur la notice jointe à l’avis.
- Récupérez le véhicule selon les consignes reçues : une fourrière peut exiger des justificatifs d’assurance et le règlement de frais avant sa restitution.
Payer ou contester : ne choisissez pas au hasard
Si l’infraction est fondée et que vous bénéficiez d’une amende forfaitaire délictuelle, le paiement peut être effectué selon les modalités indiquées, notamment via amendes.gouv.fr ou l’application Amendes.gouv. Respecter le délai évite la majoration. Conservez le reçu de paiement avec les autres documents du dossier.
Une contestation peut être justifiée si vous étiez assuré à la date du contrôle, si l’immatriculation a été usurpée, si le véhicule concerné n’était pas le vôtre ou si une erreur figure dans l’avis. La démarche se fait selon la procédure indiquée par l’ANTAI, avec les justificatifs utiles. Ne contestez pas uniquement pour gagner du temps : une demande non étayée peut compliquer le traitement du dossier. En cas de doute sur vos droits ou sur une convocation judiciaire, consultez les informations de service-public.fr ou sollicitez un conseil juridique.
- Arrêté sans assurance : 500 € d’amende et des risques bien plus lourds - 26 septembre 2026
- Conduite supervisée et assurance : obtenez l’accord avant la première sortie - 25 septembre 2026
- Expatriation à moto à La Réunion : transport, assurance et trajets maîtrisés - 25 septembre 2026
Articles qui pourraient vous intéresser :
 Fleurs en novembre : que planter, entretenir et admirer au jardin
 Dose d’eau de javel pour piscine 50 m3 : calculs, sécurité et bonnes pratiques
 Permis probatoire : 6 points, 3 ans de surveillance et une stratégie pour ne pas tout perdre
 Prix attractifs, sinistres compliqués : que valent vraiment les avis sur Direct Assurance auto ?