L’assurance flotte pour particulier simplifie la gestion, mais l’historique reste à vérifier
Publié par : Jean-Baptiste Flamentin — Rédacteur spécialisé en assurance
Relu, corrigé et validé par : Lucas Nicolas — Rédacteur en chef
Posséder plusieurs voitures, une moto ou un véhicule ancien peut multiplier les échéances, les attestations et les interlocuteurs. Regrouper le parc sous une même assurance flotte automobile est une option intéressante, mais elle ne convient pas automatiquement à tous les foyers. Le choix dépend du nombre de véhicules, de leurs usages, des conducteurs déclarés et de l’importance accordée à l’historique individuel.
À qui s’adresse réellement un contrat de flotte pour particulier ?
Une assurance flotte permet de couvrir plusieurs véhicules appartenant à un particulier ou à un même foyer avec un contrat unique. Elle se distingue d’une flotte professionnelle : l’usage déclaré reste généralement privé, avec parfois les trajets domicile-travail selon les conditions prévues. Les activités régulières de VTC, de taxi, de livraison, de transport rémunéré ou de compétition sont habituellement exclues et nécessitent une assurance adaptée à un usage professionnel.
Il n’existe pas de seuil légal unique pour définir une flotte particulière. Dans les faits, les assureurs étudient souvent les demandes à partir de 3 à 5 véhicules. Certains contrats spécialisés commencent à 4 véhicules auto et/ou moto. Avec seulement deux véhicules, une offre multi-auto ou une remise sur le second véhicule est souvent plus simple à obtenir et peut être plus pertinente.
Les véhicules qui peuvent être regroupés
Selon les compagnies, le contrat peut réunir des voitures, des motos, des cyclomoteurs, des utilitaires légers, des véhicules électriques ou hybrides. Les utilitaires légers peuvent être soumis à une limite de poids, parfois jusqu’à 3,5 tonnes. Les véhicules anciens et de collection suivent souvent des règles particulières liées à leur âge, à leur usage occasionnel, à leur valeur ou à leur carte grise.
Un véhicule en restauration, immobilisé ou non roulant ne bénéficie pas nécessairement des mêmes conditions qu’un véhicule qui circule. Il faut le déclarer avec précision. L’assureur vérifie aussi le lien entre le souscripteur, les propriétaires inscrits sur les cartes grises, les conducteurs habituels, le lieu de stationnement et l’usage de chaque véhicule. Une déclaration inexacte peut compliquer l’indemnisation après un sinistre.
Flotte, multi-auto ou contrats séparés : comparer avant de regrouper
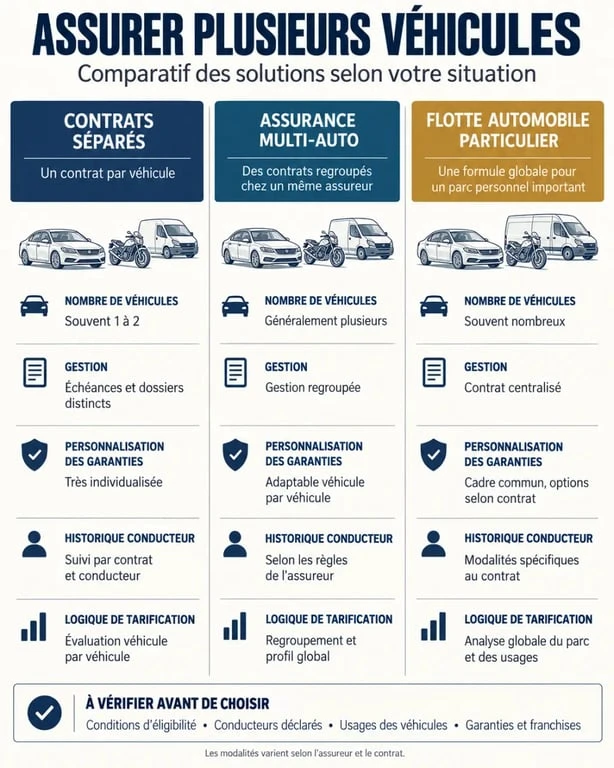
Le contrat unique séduit par sa simplicité, mais la remise annoncée ne doit pas être le seul critère. Une formule multi-véhicules conserve souvent une logique de contrats auto distincts, avec une réduction commerciale dès le deuxième véhicule. La flotte repose davantage sur une vision globale du parc et de sa sinistralité.
| Solution | Situation la plus fréquente | Gestion | Historique conducteur |
|---|---|---|---|
| Contrats séparés | Véhicules très différents ou conducteurs autonomes | Une échéance et un dossier par véhicule | CRM généralement individualisé |
| Assurance multi-auto | Deux véhicules, parfois trois, dans un même foyer | Contrats regroupés commercialement | Suivi souvent plus simple par conducteur |
| Contrat flotte | Trois à cinq véhicules ou davantage | Une police et une gestion centralisée | Historique parfois remplacé par une analyse globale du parc |
Le coût total compte plus que la remise affichée
Une remise indicative de 5 à 10 % dès le deuxième véhicule, puis de 10 à 20 % à partir de trois véhicules, peut sembler attractive. Elle ne suffit pourtant pas à comparer deux devis dont les garanties diffèrent. Une formule au tiers coûte moins cher, mais elle ne protège pas de la même manière une voiture récente, une moto de valeur ou un véhicule de collection restauré.
Comparez la prime annuelle totale, les franchises, les plafonds d’indemnisation, l’assistance et les exclusions. Vérifiez aussi si les garanties sont identiques pour tous les véhicules ou si elles peuvent être personnalisées. Une couverture tous risques pour le véhicule principal et une formule au tiers étendu pour une automobile peu utilisée peuvent être plus cohérentes qu’une garantie uniforme.
Garanties, conducteurs et sinistralité : les points qui changent vraiment le contrat
La responsabilité civile est obligatoire pour les véhicules terrestres à moteur. Elle peut être complétée par la défense et recours, la garantie du conducteur, la protection juridique, le bris de glace, le vol, l’incendie, l’assistance simple ou l’assistance 0 km, ainsi que les dommages tous accidents. Chaque option doit être examinée avec son plafond, sa franchise et ses conditions d’application.
Les exclusions doivent aussi être clairement identifiées. L’alcool, les stupéfiants, l’absence de permis ou l’usage non déclaré peuvent limiter la prise en charge. Un usage professionnel régulier, comme la livraison, le VTC ou le transport rémunéré, relève généralement d’un autre contrat.
Franchises et prêt de volant : lire les petites différences
Une franchise commune facilite la lecture du contrat, mais elle peut être peu adaptée à un parc hétérogène. D’autres offres prévoient une franchise différente selon le véhicule ou le profil du conducteur. Le prêt de volant mérite une attention particulière : il peut être autorisé, encadré ou assorti d’une franchise majorée lorsque la personne au volant n’est pas déclarée.
Un jeune conducteur peut être intégré, mais sa présence augmente souvent la prime et peut entraîner des conditions particulières. Il est préférable de le déclarer comme conducteur habituel lorsqu’il utilise régulièrement un véhicule. Le mentionner seulement après un accident expose à des difficultés de prise en charge et à une franchise plus élevée selon le contrat.
Le bonus-malus n’est pas toujours individuel
Dans une assurance flotte, la cotisation peut être calculée à partir de la sinistralité globale, c’est-à-dire la fréquence et le coût des sinistres de l’ensemble du parc. Cette mutualisation peut lisser le risque, mais un accident important peut influencer le renouvellement de toute la flotte. À l’inverse, un bon conducteur ne profite pas forcément seul de son faible risque comme avec un contrat personnel classique.
Cette différence peut avoir des conséquences lorsqu’un conducteur secondaire quitte le foyer pour assurer son propre véhicule. Il doit alors pouvoir démontrer son expérience et son historique. Sans relevé d’informations clair à son nom, il risque d’être moins bien reconnu par son nouvel assureur. Avant de souscrire, demandez si un CRM individuel est suivi, comment sont établis les relevés d’informations et quels justificatifs pourront être remis ultérieurement.
Obtenir un devis utile et garder un contrat flexible
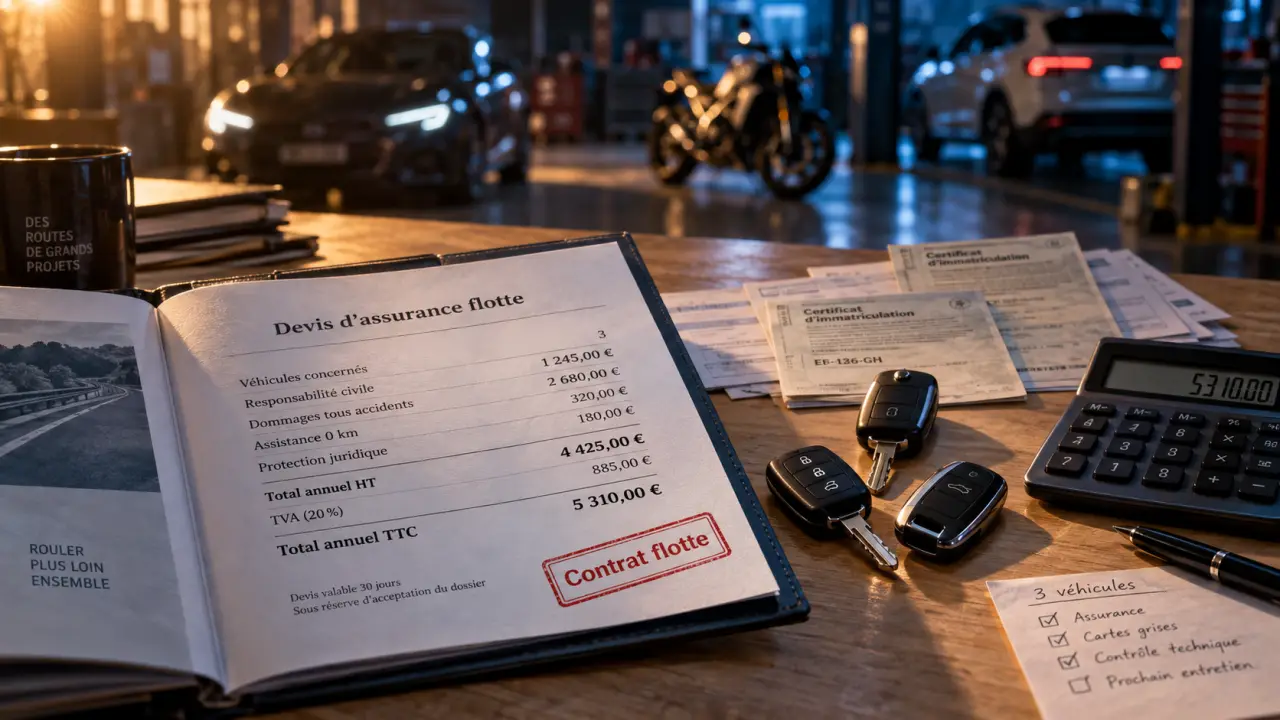
Le tarif dépend du nombre de véhicules, de leur valeur, de leur âge, de leur puissance, de leur kilométrage, de leur stationnement, de l’usage déclaré, des conducteurs et du niveau de garantie choisi. Les fourchettes affichées en ligne ne remplacent donc pas un devis personnalisé. À titre indicatif, certaines formules auto sont proposées entre 25 et 40 euros par mois et par véhicule au tiers, entre 35 et 60 euros en formule intermédiaire, et entre 50 et 100 euros en tous risques. Ces montants varient fortement selon le profil et les caractéristiques du parc.
Préparer les bonnes informations dès le départ
Pour comparer efficacement les offres, réunissez les éléments suivants :
- les cartes grises et les caractéristiques de chaque véhicule ;
- les permis des conducteurs principaux et secondaires ;
- les relevés d’informations et l’historique des sinistres ;
- l’usage réel de chaque véhicule et son lieu de stationnement ;
- la valeur estimée des véhicules anciens, rares ou restaurés ;
- les garanties souhaitées, les franchises acceptables et les besoins d’assistance.
Demandez ensuite comment ajouter, retirer ou remplacer un véhicule en cours d’année, quel délai de déclaration s’applique et si un changement d’usage modifie la prime. Vérifiez aussi les règles applicables à un véhicule immobilisé, à un nouveau conducteur et au prêt de volant.
Une assurance de parc personnel doit réduire la gestion administrative sans rendre le contrat moins lisible. Avant de signer, comparez le coût total, la personnalisation des garanties, le suivi de l’historique et la souplesse prévue lorsque le foyer évolue. Un devis détaillé permet de vérifier ces points et de choisir entre une flotte, une offre multi-auto ou des contrats séparés.
- L’assurance flotte pour particulier simplifie la gestion, mais l’historique reste à vérifier - 28 septembre 2026
- Quel tarif pour une assurance voiture sans permis selon la formule, le conducteur et l’usage ? - 27 septembre 2026
- Arrêté sans assurance : 500 € d’amende et des risques bien plus lourds - 26 septembre 2026
Articles qui pourraient vous intéresser :
 Peperomia vs pilea : bien choisir entre ces deux plantes tendance
 Voyant huile moteur rouge ou orange : les risques réels et la procédure d’urgence
 Prix d’un calculateur moteur : pourquoi la facture varie-t-elle de 80 € à 1 500 € ?
 Résiliation pour non-paiement : 50 jours, AGIRA et solutions pour retrouver une assurance auto