Quel tarif pour une assurance voiture sans permis selon la formule, le conducteur et l’usage ?
Publié par : Jean-Baptiste Flamentin — Rédacteur spécialisé en assurance
Relu, corrigé et validé par : Lucas Nicolas — Rédacteur en chef
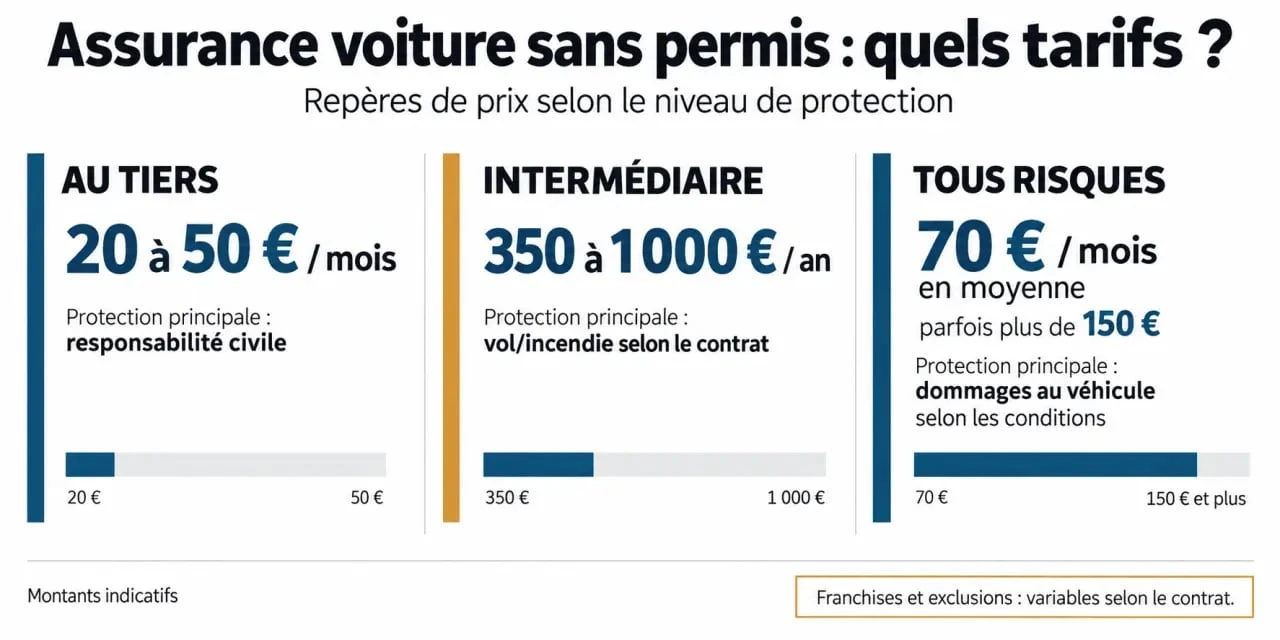
Le tarif d’une assurance voiture sans permis varie fortement selon le véhicule, le profil du conducteur et le niveau de protection choisi. Comptez environ 20 à 50 € par mois pour une formule au tiers, 350 à 1 000 € par an pour une couverture intermédiaire, et parfois plus de 150 € mensuels pour une voiturette neuve ou haut de gamme assurée tous risques. Le prix ne suffit toutefois pas à départager les offres : les garanties, les franchises et les conditions d’indemnisation comptent aussi.
Quels repères de prix pour assurer une voiturette ?
Les écarts de tarif s’expliquent par la diversité des voitures sans permis et des conducteurs. Une voiturette d’occasion utilisée ponctuellement par un conducteur expérimenté ne présente pas le même niveau de risque qu’un modèle récent stationné dans la rue et conduit chaque jour par un jeune utilisateur. Le montant de la prime dépend donc autant de la formule que de la situation déclarée à l’assureur.
| Formule | Budget indicatif | Protection principale |
|---|---|---|
| Au tiers | Environ 20 à 50 € par mois | Responsabilité civile et dommages causés aux autres |
| Intermédiaire | 350 à 1 000 € par an | Responsabilité civile, souvent vol et incendie |
| Tous risques | Environ 70 € par mois en moyenne, parfois plus de 150 € | Dommages au véhicule selon les conditions du contrat |
À titre de repère, des prix relevés par LeLynx en novembre 2024 indiquent environ 30 € par mois pour un conducteur expérimenté assuré au tiers, contre près de 50 € par mois pour un conducteur mineur avec une formule comparable. Ornikar évoque également un tarif d’environ 20 € mensuels au tiers et de 70 € mensuels en tous risques. Ces montants restent indicatifs. Seul un devis établi à partir de votre véhicule, de votre profil et de votre usage permet de connaître la prime réellement proposée.
Choisir la formule qui protège vraiment votre véhicule
Au tiers : le minimum légal et le budget le plus bas
L’assurance au tiers comprend la responsabilité civile, obligatoire pour tout véhicule motorisé, y compris une voiture sans permis. Elle indemnise les dommages matériels et corporels causés à un tiers lors d’un accident responsable. En revanche, elle ne prend généralement pas en charge les réparations de votre propre voiturette si vous êtes responsable, ni son remplacement après un vol ou un incendie.
Assurance auto au tiers : obligations et sanctions officielles — Découvrez l’obligation d’assurance automobile, les garanties minimales et les sanctions encourues en cas de défaut d’assurance.
Cette formule convient davantage à un véhicule ancien, de faible valeur, ou à une utilisation limitée. Elle réduit la cotisation, mais vous devez pouvoir assumer la perte du véhicule après un sinistre non couvert. Le prix le plus bas n’est donc pas toujours le choix le moins coûteux si la voiturette est encore difficile à remplacer.
Intermédiaire et tous risques : protéger un véhicule plus coûteux
Une formule intermédiaire, aussi appelée tiers plus, ajoute fréquemment les garanties vol, incendie, bris de glace ou vandalisme. Elle peut convenir à une voiturette d’occasion récente, notamment lorsqu’elle est stationnée régulièrement à l’extérieur. La couverture exacte varie toutefois d’un contrat à l’autre : vérifiez les exclusions et les plafonds avant de souscrire.
L’assurance tous risques offre une protection plus étendue, notamment pour les dommages subis par le véhicule après un accident responsable, sous réserve des exclusions, plafonds et franchises prévus au contrat. Elle mérite d’être envisagée pour une voiture neuve, haut de gamme ou difficile à remplacer. Le montant de la franchise peut cependant réduire l’indemnisation versée après un sinistre.
Examinez aussi l’assistance dépannage. Une assistance sans franchise kilométrique peut être utile en cas d’immobilisation, surtout si la voiturette sert chaque jour pour aller travailler, suivre une formation ou effectuer des démarches indispensables. Un véhicule de remplacement ou une solution de mobilité temporaire peut également être prévu, mais ces services dépendent des conditions du contrat.
Pourquoi le tarif varie autant d’un conducteur à l’autre ?
L’assureur évalue le risque à partir d’informations liées au véhicule, à son conducteur et à ses conditions d’utilisation. Ces éléments, davantage que le seul type de formule, expliquent les différences entre deux devis. Une même voiturette peut donc être proposée à des tarifs différents selon la personne qui la conduit et le lieu où elle circule.
- Le véhicule : la marque, le modèle, l’âge, la valeur d’achat, le coût des pièces et le niveau d’équipement influencent le montant de la prime. Une voiturette neuve ou haut de gamme est généralement plus chère à indemniser.
- Le profil du conducteur : l’âge, l’expérience, les antécédents routiers et les sinistres déclarés sont étudiés. Un conducteur mineur peut se voir appliquer un tarif supérieur à celui d’un conducteur expérimenté.
- Le lieu de résidence : le risque de vol, de vandalisme ou d’accident peut différer selon la zone de stationnement et de circulation.
- L’usage : les trajets quotidiens, le kilométrage, les déplacements urbains et le stationnement dans un garage fermé ou dans la rue modifient l’exposition au risque.
- Les options : l’assistance, la protection du conducteur, le véhicule de remplacement et les garanties étendues augmentent la cotisation, mais peuvent limiter une dépense importante après un incident.
La voiture sans permis sert souvent aux déplacements de proximité et aux trajets indispensables, comme les courses, la formation, le travail ou les rendez-vous médicaux. Cette réalité doit guider le choix de l’assistance. Si l’immobilisation du véhicule vous empêche de réaliser ces trajets, une garantie dépannage rapide et une solution de mobilité temporaire peuvent avoir plus de valeur qu’une faible économie sur la prime annuelle.
Les voiturettes ne sont pas concernées par le système classique de coefficient bonus-malus appliqué aux automobiles traditionnelles. Cela ne signifie pas que le passé du conducteur est sans effet sur le tarif. Les assureurs peuvent toujours tenir compte des informations déclarées, des sinistres connus et de leur propre appréciation du risque.
Assurer une voiture sans permis reste obligatoire
Une voiture sans permis doit être assurée au minimum en responsabilité civile avant de circuler. L’absence de permis de conduire classique ne dispense donc jamais de cette obligation. En cas d’accident, cette garantie protège les victimes des dommages matériels ou corporels que le véhicule pourrait leur causer.
Rouler sans assurance expose à des conséquences financières particulièrement lourdes. Le conducteur peut devoir indemniser personnellement les victimes pour les dommages causés. Des sanctions s’ajoutent à ce risque. Ornikar indique une amende pouvant aller jusqu’à 3 750 €, avec une amende forfaitaire annoncée à 600 € lors d’une première infraction.
Il est aussi prudent de relire les conditions liées au prêt du véhicule. Certains contrats prévoient des restrictions concernant le conducteur autorisé, l’âge minimal ou l’usage déclaré. Prêter la voiturette à un proche sans vérifier cette clause peut compliquer l’indemnisation après un sinistre, voire modifier les conditions de prise en charge prévues au contrat.
Réduire le coût sans rogner sur l’essentiel
Pour trouver une assurance voiture sans permis pas chère, commencez par choisir une formule cohérente avec la valeur réelle du véhicule. Payer une couverture tous risques pour une voiturette ancienne peut être disproportionné. À l’inverse, supprimer la garantie vol sur un modèle récent régulièrement stationné dehors peut créer une économie risquée.
- Demandez plusieurs devis avec exactement les mêmes informations : modèle, année, usage, lieu de stationnement et conducteurs déclarés.
- Comparez les garanties ligne par ligne, et pas seulement le prix mensuel.
- Examinez le montant des franchises, les plafonds d’indemnisation et les exclusions de garantie.
- Contrôlez les modalités d’assistance : distance de dépannage, véhicule de remplacement et conditions d’intervention.
- Réévaluez le contrat après un changement de véhicule, un déménagement ou une évolution importante de l’usage.
Un comparateur ou des demandes directes auprès de plusieurs assureurs permettent de recevoir des propositions personnalisées après avoir renseigné un formulaire. LeLynx annonce pouvoir fournir jusqu’à 15 devis personnalisés. Pour comparer utilement, retenez l’offre qui équilibre la prime, la franchise et le niveau d’indemnisation. Un contrat moins cher n’est avantageux que s’il couvre les risques auxquels votre voiturette est réellement exposée.
Avant de souscrire, vérifiez enfin le montant annuel total, les éventuels frais, les garanties incluses et les conditions de résiliation ou d’évolution du contrat. Cette lecture évite de comparer uniquement des mensualités qui ne couvrent pas les mêmes risques. Le bon tarif est celui qui correspond à votre véhicule, à votre budget et à l’usage que vous en faites.
- Quel tarif pour une assurance voiture sans permis selon la formule, le conducteur et l’usage ? - 27 septembre 2026
- Arrêté sans assurance : 500 € d’amende et des risques bien plus lourds - 26 septembre 2026
- Conduite supervisée et assurance : obtenez l’accord avant la première sortie - 25 septembre 2026
Articles qui pourraient vous intéresser :
 Quelle dose de roundup pour 10 litres d’eau : guide pratique et sécurisé
 Franchise offerte jusqu’à 150€ : 4 conditions pour ne rien payer sur votre pare-brise
 Refus d’indemnisation en assurance professionnelle : vérifier les garanties, les preuves et les délais
 RC pro expert-comptable : ce qu’elle couvre vraiment, et ce qu’elle ne couvre pas