Second conducteur jeune permis : la surprime qui peut doubler le prix, et comment la limiter
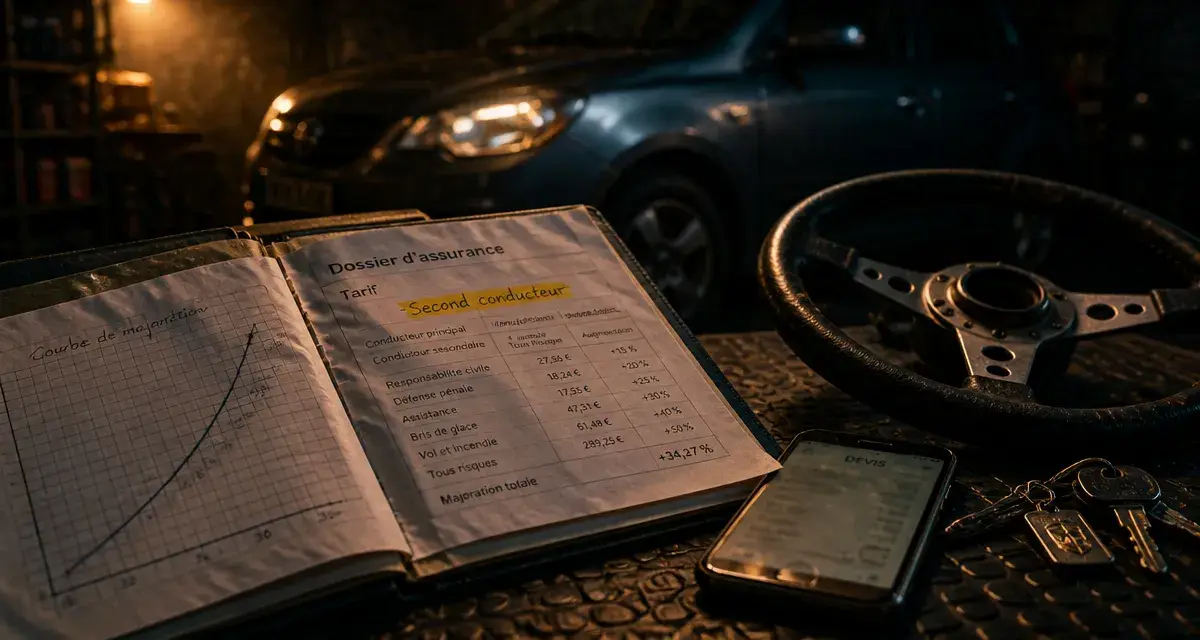
Ajouter un enfant ou un proche fraîchement titulaire du permis comme second conducteur sur un contrat auto fait presque toujours grimper la facture, parfois de façon spectaculaire. Ce n’est pas un hasard ni une pénalité arbitraire : c’est le résultat mécanique de la manière dont les assureurs calculent le risque pour un profil sans historique de conduite. Comprendre cette mécanique permet d’anticiper le montant réel et de savoir sur quels leviers agir pour ne pas payer plus que nécessaire.
Pourquoi le tarif grimpe dès qu’un jeune permis rejoint le contrat
Un assureur ne fixe pas sa prime au hasard : il s’appuie sur la sinistralité statistique de chaque profil. Les jeunes conducteurs, faute de recul sur route, présentent un risque d’accident nettement plus élevé que la moyenne, et cela se traduit directement dans le calcul de la cotisation dès qu’ils sont mentionnés sur le contrat, même en tant que conducteur secondaire.
La surprime jeune conducteur, un mécanisme encadré
Le Code des assurances prévoit une majoration spécifique pour tout conducteur novice : elle peut atteindre 100 % de la prime de référence la première année de permis, puis diminue progressivement de 50 % la deuxième année et 25 % la troisième, avant de disparaître si aucun sinistre responsable n’est survenu entretemps. Cette règle s’applique que le jeune conducteur soit assuré à titre principal ou secondaire, ce qui explique pourquoi son ajout fait grimper le prix du contrat familial, même si le véhicule et le conducteur principal restent inchangés.
Le poids du permis probatoire
Pendant les trois années du permis probatoire (réduites à deux ans en cas de conduite accompagnée), le conducteur ne bénéficie pas encore d’un bonus-malus stabilisé. Il démarre avec un coefficient de référence de 1, identique à celui d’un conducteur expérimenté sans antécédent, mais sans le filet de sécurité d’un historique favorable. Le moindre incident responsable pèse donc proportionnellement plus lourd sur son coefficient personnel, et par ricochet sur le tarif appliqué au contrat sur lequel il figure.
Comment le prix est réellement calculé quand on déclare un second conducteur jeune permis
Le montant final ne dépend pas seulement de l’âge ou de l’ancienneté du permis : il résulte d’un croisement entre le statut du conducteur, le véhicule assuré et la formule choisie.
Conducteur principal ou secondaire : une différence qui change tout
Déclarer le jeune conducteur en second conducteur, plutôt qu’en conducteur principal, permet généralement de limiter la hausse, car l’assureur continue de baser une partie du calcul sur le profil et le bonus du conducteur principal. Mais cette déclaration doit refléter la réalité de l’usage du véhicule. Si le jeune conducteur utilise la voiture aussi souvent, voire plus souvent, que le conducteur principal, l’assureur peut requalifier le contrat lors d’un sinistre et considérer qu’il aurait dû être déclaré en conducteur principal, ce qui expose à une réduction d’indemnisation.
La franchise, souvent majorée pour les jeunes conducteurs
Au-delà de la prime, de nombreux contrats prévoient une franchise spécifique et alourdie en cas de sinistre responsable causé par un conducteur novice, parfois plusieurs centaines d’euros de plus que la franchise standard. Ce point mérite d’être vérifié ligne par ligne dans les conditions particulières, car il change concrètement le reste à charge en cas d’accrochage, indépendamment du montant de la cotisation annuelle.
Les leviers concrets pour faire baisser la note
Plusieurs choix, pris en amont ou au moment de la souscription, ont un impact réel et mesurable sur le prix final.
Passer par la conduite accompagnée ou supervisée
Un jeune conducteur issu de l’apprentissage anticipé de la conduite (conduite accompagnée dès 15 ans) ou de la conduite supervisée bénéficie d’une période probatoire raccourcie à deux ans et, dans la plupart des cas, d’une surprime réduite, certains assureurs appliquant une décote pouvant aller jusqu’à 50 % de la majoration standard la première année. C’est l’un des leviers les plus efficaces, mais il se décide en amont, avant même le passage de l’examen.
Adapter le véhicule et la formule
La puissance et la valeur du véhicule pèsent lourd dans le calcul : un modèle peu puissant, à faible valeur à neuf et peu ciblé par le vol, limite mécaniquement la prime. De la même façon, opter pour une formule au tiers plutôt que tous risques réduit la cotisation, au prix d’une couverture moindre en cas de dommages sur le véhicule assuré lui-même. Comparer plusieurs devis reste indispensable, car l’écart de traitement du profil jeune conducteur varie sensiblement d’un assureur à l’autre.
Second conducteur ou contrat séparé : bien choisir la formule
Deux options s’opposent concrètement : intégrer le jeune conducteur au contrat familial en second conducteur, ou lui ouvrir un contrat individuel à son nom. Le contrat séparé permet de ne pas faire subir la surprime au conducteur principal, mais il prive aussi le jeune conducteur d’un historique de bonus déjà constitué et démarre sur des bases tarifaires souvent plus élevées.
Un point est trop souvent négligé : chaque contrat associe une couverture précise à un usage précis, déclaré au moment de la signature. Cette correspondance n’est pas une formalité administrative, c’est la condition même de la garantie. Un conducteur déclaré comme occasionnel qui devient, dans les faits, un usager régulier du véhicule fait sauter le lien entre le risque assuré et le risque réel couvert par la prime payée. L’assureur ne le découvre généralement qu’au moment d’un sinistre, en croisant les kilomètres parcourus, la fréquence d’usage ou les habitudes de déplacement du foyer. C’est précisément à ce moment-là que la déclaration initiale peut se retourner contre l’assuré, sous la forme d’une réduction proportionnelle de l’indemnisation.
Les pièges à éviter au moment de la déclaration
Trois erreurs reviennent le plus souvent : déclarer le jeune conducteur comme simple conducteur occasionnel alors qu’il utilise le véhicule quotidiennement pour se rendre au travail ou aux études, omettre purement et simplement sa présence sur le contrat pour éviter la surprime, ou changer de conducteur principal sans en informer l’assureur après l’obtention du permis. Dans les trois cas, le risque n’est pas seulement financier au moment du sinistre : il peut aussi conduire à une résiliation du contrat pour fausse déclaration.
Ce qu’il faut vérifier avant de signer
Avant de valider un contrat incluant un second conducteur jeune permis, quelques vérifications concrètes évitent les mauvaises surprises :
- Le mode de calcul exact de la surprime appliquée et sa durée de dégressivité
- Le montant de la franchise spécifique en cas de sinistre responsable du jeune conducteur
- La possibilité de transférer le bonus acquis vers un contrat individuel une fois le permis probatoire terminé
- Les conditions précises d’usage déclarées (trajets, kilométrage annuel, fréquence de conduite)
- Les éventuelles réductions liées à la conduite accompagnée ou à des équipements limitant le risque, comme un boîtier de suivi de conduite
Comparer plusieurs devis en simulant le même profil, avec les mêmes usages déclarés, reste la méthode la plus fiable pour objectiver l’écart de prix entre assureurs et éviter de payer une surprime plus lourde que nécessaire pour un même niveau de couverture.
- Second conducteur jeune permis : la surprime qui peut doubler le prix, et comment la limiter - 20 septembre 2026
- Assurance moto RUN Assurance : 5 formules pour une couverture sur-mesure - 19 septembre 2026
- Assurance auto entrepreneur : les garanties qui évitent de payer deux fois - 18 septembre 2026
Articles qui pourraient vous intéresser :
 Humonia : comprendre le concept et ses enjeux en 2026
 Récupérer les graines de butternut pour planter : méthode simple et efficace
 Gonfleur pneu voiture : 150 PSI, arrêt automatique et précision pour oublier les stations-service
 Reconversion en mécanique automobile : 3 parcours certifiants pour adultes