RC pro automobile : les sinistres que l’assurance auto ne couvre pas
Un véhicule assuré ne protège pas automatiquement l’activité de l’entreprise qui le répare, le vend, le loue ou le transporte. La RC pro automobile couvre un autre risque : les dommages causés à un client, à son véhicule ou à un tiers dans le cadre d’une prestation professionnelle. Pour bien la choisir, il faut donc examiner ce qui se passe avant, pendant et après l’intervention, pas seulement le parc automobile.
Pourquoi l’assurance auto ne remplace pas une RC professionnelle
L’assurance automobile couvre principalement les conséquences d’un accident lié à la circulation d’un véhicule désigné au contrat. La responsabilité civile professionnelle, elle, intervient lorsque le dommage provient d’une erreur, d’une négligence, d’un mauvais conseil, d’une prestation mal exécutée ou d’un incident survenu dans le cadre de l’activité.
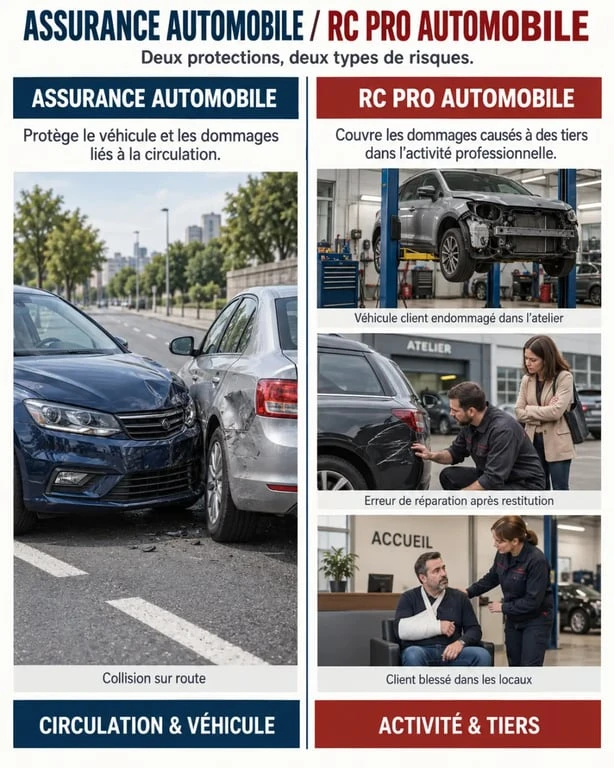
Pour un garage, un carrossier, un mécanicien mobile, un vendeur de véhicules, un centre de lavage, un loueur ou un transporteur, les deux protections sont complémentaires. Une rayure provoquée sur la carrosserie d’un client pendant une réparation, une pièce mal montée entraînant une panne ou la chute d’un client dans l’atelier ne relèvent pas nécessairement de la garantie du véhicule professionnel.
Des situations très concrètes à distinguer
La nature du sinistre détermine la garantie à mobiliser. Si un salarié heurte un autre véhicule sur la route avec la camionnette de l’entreprise, c’est en principe le contrat auto qui intervient. Si ce même salarié endommage un véhicule confié lors d’une manœuvre dans l’atelier ou si une intervention technique cause un préjudice au client, la RC pro peut devenir la garantie principale.
| Situation | Risque principal à examiner |
|---|---|
| Collision sur la route avec un véhicule de société | Responsabilité civile automobile |
| Dégradation d’un véhicule confié pendant une intervention | RC pro et garantie des biens confiés |
| Erreur de diagnostic ou réparation défectueuse | Responsabilité civile après livraison ou après travaux |
| Client blessé dans les locaux | Responsabilité civile exploitation |
| Préjudice lié à un conseil de vente ou à une prestation | Responsabilité civile professionnelle |
Les garanties à vérifier selon votre métier automobile
Il n’existe pas une RC pro automobile identique pour tous. Le contrat doit reprendre précisément les activités exercées : mécanique, carrosserie, dépannage, commerce de véhicules, contrôle, nettoyage, pose d’accessoires, location ou convoyage. Une activité non déclarée ou décrite de façon trop vague peut compliquer l’indemnisation au moment où elle devient nécessaire.
La liste officielle des assurances obligatoires en France — Consultez la référence de la Direction générale du Trésor recensant les obligations d’assurance applicables en France.
Les véhicules et objets confiés
Cette garantie mérite une attention particulière dès lors que vous détenez les clés, le véhicule ou les équipements d’un client. Elle vise les dommages pouvant survenir pendant la garde, le déplacement, l’essai, le stationnement ou l’intervention. Vérifiez aussi les conditions de sécurisation prévues par le contrat : parking clos, remise des clés, accès aux locaux, essai sur route et présence éventuelle d’un conducteur autorisé.
La circulation des clés entre l’accueil, l’atelier et la zone de stationnement peut créer un risque concret. Un registre de remise, une armoire sécurisée et une identification claire des véhicules ne sont pas de simples formalités. Ils permettent de reconstituer le parcours d’un bien confié, de limiter les erreurs de manipulation et d’étayer votre déclaration en cas de vol, de disparition ou de dégradation contestée.
Après travaux, après livraison et dommages immatériels
Un défaut ne se révèle pas toujours pendant l’intervention. Une pièce installée de manière inadéquate peut provoquer un dommage après la restitution du véhicule. La garantie dite « après travaux » ou « après livraison » doit donc être étudiée avec soin, notamment pour connaître les limites applicables aux dommages matériels et corporels.
Les préjudices financiers consécutifs à un dommage garanti peuvent également peser lourd : immobilisation d’un véhicule professionnel, frais supplémentaires ou perte d’usage. Les contrats distinguent souvent les dommages immatériels consécutifs, liés à un dommage matériel ou corporel couvert, des dommages immatériels non consécutifs. Cette différence doit être expliquée clairement avant la signature.
Les exclusions et plafonds qui peuvent changer la portée du contrat
Une attestation de RC pro ne suffit pas à apprécier le niveau réel de protection. Les plafonds d’indemnisation, les franchises, les exclusions et les sous-limites par garantie déterminent ce qui restera à la charge de l’entreprise. Une cotisation attractive peut correspondre à des garanties étroites ou à des montants peu adaptés à la valeur des véhicules manipulés.
Ce qui reste fréquemment hors garantie
Les exclusions varient selon les contrats, mais certains risques exigent presque toujours une lecture attentive. Les dommages intentionnels, les activités non déclarées, les sanctions ou amendes ainsi que l’usure normale ne sont généralement pas traités comme un sinistre de responsabilité civile classique. Certains contrats encadrent aussi les essais routiers, le prêt de véhicule, les véhicules de grande valeur, les travaux réalisés par un sous-traitant ou les dommages liés à des pièces fournies par le client.
Il faut aussi distinguer le coût de la reprise de votre propre travail du préjudice causé à autrui. Refaire une réparation insatisfaisante peut relever d’une obligation commerciale ou contractuelle, tandis que les conséquences dommageables de cette réparation peuvent relever de la responsabilité civile. Demandez des exemples écrits correspondant à vos interventions habituelles. Ils rendent les limites du contrat plus lisibles qu’une formule générale.
Adapter les montants à l’exposition réelle
Le plafond doit être cohérent avec les véhicules accueillis, le nombre de clients, la valeur moyenne des interventions et les conséquences possibles d’un arrêt d’activité chez un client professionnel. La franchise doit rester supportable sans fragiliser la trésorerie. Un contrat pertinent ne consiste pas à supprimer toute franchise, mais à éviter qu’elle transforme chaque petit sinistre en perte nette significative.
Choisir une RC pro automobile utile, sans payer pour des garanties inutiles
La préparation d’une demande de devis commence par un inventaire honnête de vos pratiques. Listez les activités facturées, les opérations occasionnelles, les véhicules conservés la nuit, les essais, les déplacements, l’intervention hors site et le recours à la sous-traitance. Précisez aussi si vous achetez, revendez, louez ou convoyez des véhicules : ces métiers n’exposent pas aux mêmes responsabilités.
- Décrivez chaque activité, y compris celles exercées de façon ponctuelle.
- Indiquez le nombre de véhicules habituellement présents ou manipulés.
- Vérifiez la couverture des biens et véhicules confiés.
- Comparez les plafonds, franchises et sous-limites, garantie par garantie.
- Demandez le traitement prévu pour les essais routiers et les déplacements.
- Contrôlez les obligations de sécurité imposées par l’assureur.
Lire le contrat avec les bons scénarios en tête
Avant de souscrire, soumettez à l’assureur ou à l’intermédiaire trois ou quatre situations plausibles : un véhicule client endommagé sur le parking, une erreur de montage découverte après restitution, un client blessé dans les locaux ou un dommage causé lors d’un déplacement. L’objectif n’est pas d’obtenir une réponse vague sur le fait d’être couvert, mais d’identifier la garantie concernée, le plafond, la franchise et les éventuelles conditions à respecter.
Enfin, conservez les documents utiles : ordres de réparation, états des lieux, photographies avant intervention, factures de pièces, échanges avec le client et preuves de remise du véhicule. En cas de réclamation, cette traçabilité facilite l’analyse des responsabilités. Une RC pro automobile solide associe ainsi un contrat adapté à des procédures simples, appliquées chaque jour dans l’entreprise.
- RC pro automobile : les sinistres que l’assurance auto ne couvre pas - 17 septembre 2026
- Résiliation d’assurance auto : les délais à respecter pour éviter une coupure de couverture - 16 septembre 2026
- Kit chaîne moto : 3 règles pour doubler sa durée de vie et éviter les projections - 15 septembre 2026
Articles qui pourraient vous intéresser :
 Canetaupe : guide complet sur l’outil, les risques et les alternatives
 Erreur de VIN sur la carte grise : le risque caché qui bloque votre transaction
 RC pro paysagiste : les dommages matériels, corporels et après travaux à couvrir
 Quelle assurance choisir pour une Mash : tiers, intermédiaire ou tous risques selon le modèle