Résiliation d’assurance auto : les délais à respecter pour éviter une coupure de couverture
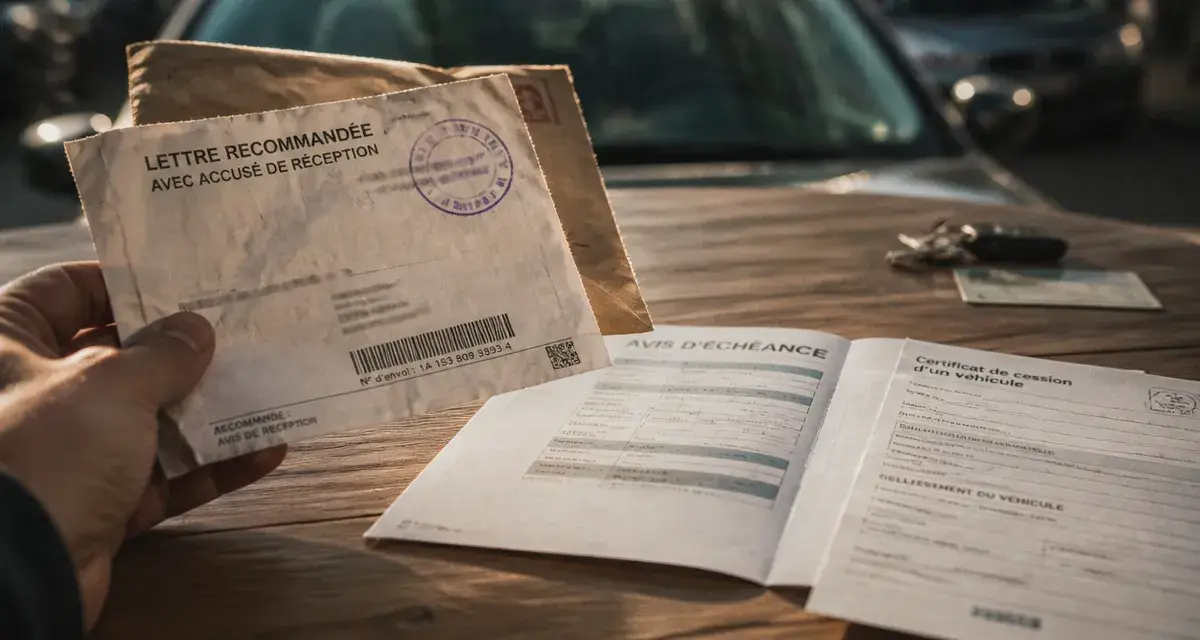
Résilier une assurance auto est généralement simple, à condition de choisir le bon motif et de ne jamais interrompre la couverture d’un véhicule qui continue de circuler. Échéance annuelle, changement d’assureur après un an, vente, destruction ou évolution de votre situation : chaque cas implique une démarche, un délai et parfois le remboursement d’une partie de la cotisation.
Repérez d’abord le motif qui ouvre votre droit à résilier
La résiliation d’une assurance auto ne se fait pas nécessairement à la date anniversaire. Le contrat est reconduit chaque année, mais plusieurs règles permettent de le quitter sans pénalité. Commencez par identifier l’événement qui justifie votre demande, puis réunissez le document qui le prouve.
Résilier son assurance auto : règles et démarches officielles — Découvrez les délais, obligations de l’assureur et démarches à suivre pour résilier votre contrat d’assurance automobile.
| Situation | Qui effectue la démarche ? | Document utile | Prise d’effet à retenir |
|---|---|---|---|
| Échéance annuelle | L’assuré | Demande de résiliation | À l’échéance, avec un préavis de 2 mois |
| Contrat de plus d’un an | Le nouvel assureur, en pratique | Mandat ou informations de l’ancien contrat | 1 mois après notification |
| Vente du véhicule | L’assuré | Copie du certificat de cession | Suspension dès le lendemain de la vente à minuit, puis résiliation |
| Changement de risque | L’assuré | Justificatif de la situation | Selon la notification et le motif invoqué |
| Destruction du véhicule | L’assuré | Justificatif de destruction ou de retrait de circulation | Après information de l’assureur |
À l’échéance : anticipez la date de reconduction
Vous pouvez dénoncer votre contrat pour son échéance annuelle, sans justifier votre décision. Prévoyez habituellement un préavis de 2 mois. La date à retenir n’est pas toujours celle de la souscription. Consultez les conditions particulières et l’avis d’échéance pour connaître la date exacte de reconduction.
La loi Chatel encadre l’envoi de cet avis. Si l’assureur vous l’adresse moins de 15 jours avant la fin du délai de résiliation, ou après cette date, vous disposez de 20 jours à compter de l’envoi pour résilier. Si aucun avis d’échéance ne vous est envoyé, vous pouvez résilier à tout moment après la reconduction, sans pénalité.
Après 12 mois : changez d’assureur sans rupture de garantie
Après un an d’assurance, la loi Hamon permet de résilier à tout moment. Pour un véhicule soumis à l’obligation d’assurance, souscrivez d’abord le nouveau contrat. Le nouvel assureur peut alors notifier la résiliation à l’ancien et organiser la continuité des garanties. L’ancien contrat prend fin un mois après cette notification.
Cette coordination évite une interruption de couverture. Une résiliation déclenchée trop tôt peut créer un vide de garantie, même bref. Avant de signer, vérifiez la date d’effet du nouveau contrat, l’usage déclaré du véhicule et le nom exact du titulaire de la carte grise. La transition doit s’effectuer entre l’ancien et le nouvel assureur, sans période pendant laquelle le véhicule reste sans assurance.
Vente, destruction ou changement de situation : les cas particuliers
Un événement qui modifie l’existence du véhicule ou le niveau de risque peut justifier une fin anticipée du contrat. Dans ces situations, la lettre ne suffit pas toujours. Elle doit préciser le motif et être accompagnée du document qui permet de le vérifier.
Après la vente, informez l’assureur sans attendre
La vente entraîne la suspension du contrat dès le lendemain à minuit. Informez l’assureur de la date et de l’heure de la cession, de préférence avec une copie du certificat de cession. Le contrat peut ensuite être résilié. Ne confondez pas cette situation avec le remplacement du véhicule : si vous achetez une autre voiture, l’assureur peut proposer un transfert ou une adaptation des garanties plutôt qu’une résiliation.
Quand le risque diminue ou que votre vie change
Un déménagement, un changement de profession, un départ à la retraite, un changement de régime matrimonial ou une cessation définitive d’activité peuvent modifier le risque assuré. La résiliation n’est possible que si le changement a une incidence sur ce risque. Informez l’assureur dans les 3 mois suivant l’événement et joignez le justificatif adapté.
Une diminution du risque peut aussi justifier une demande de baisse de cotisation. Si l’assureur refuse de réduire la prime, vous pouvez résilier le contrat. En cas de destruction, de retrait définitif de la circulation ou de disparition du véhicule, transmettez tout document établissant que le bien n’a plus à être couvert dans les mêmes conditions.
Envoyez une demande complète et traçable
Les modalités acceptées figurent dans votre contrat : espace client, formulaire en ligne, agence, courrier ou autre support durable. Pour un dossier sensible, notamment après une vente ou en cas de désaccord, la lettre recommandée avec accusé de réception permet de dater votre demande et d’en conserver le contenu.
Les informations à inscrire dans votre lettre
Votre courrier doit permettre à l’assureur d’identifier rapidement le contrat et le fondement de votre demande. Indiquez vos coordonnées, le numéro de contrat, l’immatriculation du véhicule, le motif, la date souhaitée de résiliation et les justificatifs joints. Demandez une confirmation écrite de la prise en compte de votre demande. Vous pouvez également solliciter le relevé d’informations si vous en avez besoin pour comparer une nouvelle offre.
- Objet : demande de résiliation du contrat d’assurance auto n° [numéro] ;
- Vos nom, prénom, adresse et références client ;
- Immatriculation et, si nécessaire, marque ou modèle du véhicule ;
- Motif précis : échéance, loi Hamon, vente, destruction ou changement de risque ;
- Date de l’événement et justificatif joint lorsqu’il est requis ;
- Demande de confirmation et de remboursement du trop-perçu éventuel.
Pour une demande à l’échéance, une formulation sobre suffit : « Je vous notifie ma décision de ne pas reconduire mon contrat à sa prochaine échéance. » Pour une vente, ajoutez : « Le véhicule a été cédé le [date] à [heure] ; vous trouverez ci-joint le certificat de cession. » Un motif imprécis peut ralentir le traitement et vous faire manquer une échéance.
Vérifiez les délais, le remboursement et l’assurance du véhicule
À la date effective de résiliation, l’assureur doit rembourser la portion de prime correspondant à la période non couverte lorsque vous avez payé d’avance. Ce remboursement doit intervenir dans un délai de 30 jours. Conservez la confirmation de résiliation, le décompte de cotisation et la preuve de votre envoi jusqu’à réception de la somme due.
Un véhicule terrestre à moteur doit être assuré au minimum en responsabilité civile tant qu’il est en état de circuler et qu’il n’est pas retiré de la circulation dans les conditions requises. Si vous le conservez, ne résiliez donc pas avant d’avoir une nouvelle garantie effective. Si vous ne conduisez plus temporairement, une assurance adaptée peut être plus pertinente qu’une absence totale de contrat.
Si l’assureur résilie lui-même le contrat
L’assureur peut aussi mettre fin au contrat dans certaines circonstances : non-paiement de la prime, aggravation du risque, sinistres répétés selon les clauses contractuelles ou fausse déclaration. En cas d’impayé, la procédure comporte une mise en demeure. Ne l’ignorez pas : une régularisation rapide peut éviter une interruption de couverture et les difficultés de souscription liées à une résiliation pour non-paiement.
Si l’assureur décide la résiliation, demandez votre relevé d’informations et recherchez une nouvelle couverture avant la date de fin. Déclarez loyalement cette situation au nouvel assureur, car une omission peut fragiliser le nouveau contrat. Si le motif ou le délai vous paraît contestable, relisez les conditions contractuelles, conservez les courriers reçus et demandez une explication écrite avant d’engager une contestation.
- Résiliation d’assurance auto : les délais à respecter pour éviter une coupure de couverture - 16 septembre 2026
- Kit chaîne moto : 3 règles pour doubler sa durée de vie et éviter les projections - 15 septembre 2026
- Assurance AIXAM : 3 formules pour protéger votre voiture sans permis au juste prix - 14 septembre 2026
Articles qui pourraient vous intéresser :
 Erreur de VIN sur la carte grise : le risque caché qui bloque votre transaction
 Voyant voiture qui glisse : 3 causes courantes et les réflexes pour garder le contrôle
 Bâche, film PPF ou carport : quelle protection choisir pour une voiture dehors ?
 RC pro paysagiste : les dommages matériels, corporels et après travaux à couvrir