Assurance AIXAM : 3 formules pour protéger votre voiture sans permis au juste prix
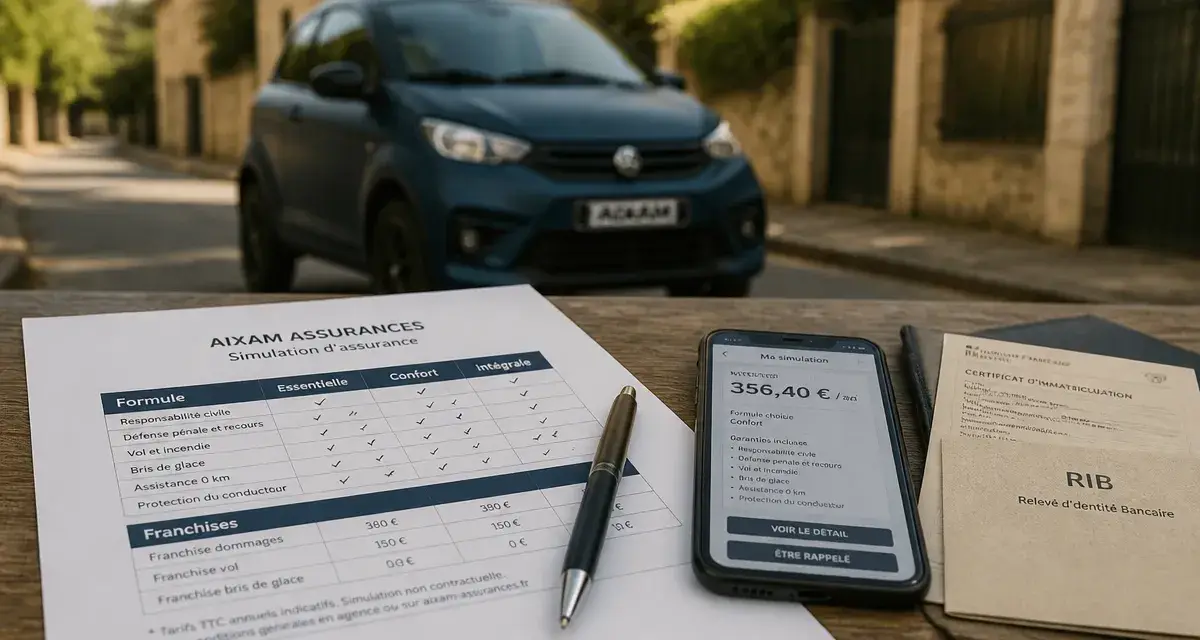
Assurer une AIXAM n’est pas une simple formalité : le contrat doit couvrir un véhicule sans permis, votre usage réel et, si besoin, votre budget de financement. Entre la responsabilité civile obligatoire, le vol, l’assistance et la protection en cas d’accident, le bon choix dépend surtout de la valeur de votre voiture et de votre besoin de mobilité. L’offre AIXAM by DIOT-SIACI est dédiée aux véhicules AIXAM, MINAUTO et MEGA et permet d’obtenir une simulation tarifaire en moins d’une minute.
Choisir la formule selon la valeur et l’exposition de votre AIXAM
Une voiture sans permis doit être assurée au minimum en responsabilité civile. Cette garantie indemnise les dommages matériels et corporels causés à un tiers lorsque vous êtes responsable. Elle ne rembourse pas, à elle seule, les dégâts subis par votre propre véhicule. C’est le premier arbitrage à faire avant de comparer les cotisations.
| Formule | Protection principale | À privilégier si… |
|---|---|---|
| Au tiers | Responsabilité civile | Votre budget est prioritaire et la valeur du véhicule est limitée. |
| Tiers + vol, incendie et bris de glace | Responsabilité civile complétée contre des sinistres fréquents | Votre AIXAM stationne dehors ou représente un investissement à préserver. |
| Tous risques | Protection la plus étendue, notamment pour les dommages accidentels selon contrat | Votre véhicule est récent, financé ou indispensable au quotidien. |
Le niveau « tiers + » répond souvent à un besoin concret : une voiture sans permis reste exposée au vandalisme, au vol, à l’incendie ou à un impact sur le vitrage, y compris lorsqu’elle roule peu. La formule tous risques mérite d’être étudiée pour une Minauto récente, une e-Aixam City, une e-Aixam Coupé, une Sensation ou un D-Truck dont le coût de remise en état peut peser lourd.
Ne comparez pas seulement les garanties affichées
Avant de souscrire, demandez le montant des franchises, les plafonds d’indemnisation, les exclusions et les modalités d’expertise. Une franchise est la part qui reste à votre charge après un sinistre couvert. Vérifiez aussi les conditions applicables au vol, au vandalisme et au véhicule économiquement irréparable. Deux contrats portant le même nom peuvent produire une indemnisation très différente.
Comprendre le prix d’une assurance voiture sans permis
Une assurance AIXAM est annoncée à partir de 32,51 euros par mois. Ce montant est un point de départ, pas un tarif universel. La prime évolue notamment selon le modèle, son âge et sa valeur, la zone de circulation, le lieu de stationnement, la formule choisie, les garanties optionnelles et les informations liées au conducteur.
Pour obtenir un prix pertinent, renseignez précisément votre véhicule, par exemple Minauto Access, Minauto GT, Minauto Cross, Sensation, e-Aixam City, e-Aixam Coupé ou D-Truck, puis sélectionnez l’usage prévu. Les trajets privés et domicile-travail sont acceptés dans l’offre présentée, tandis que l’usage professionnel est exclu. Cette distinction est essentielle : déclarer un usage inadapté peut compliquer la gestion d’un sinistre.
La simulation : utile pour comparer à garanties égales
Une simulation ne doit pas servir uniquement à chercher le prix le plus bas. Comparez une même formule avec les mêmes options d’assistance, la même franchise et les mêmes conditions de prêt d’un véhicule de remplacement. Le portail AIXAM propose une offre avec DIOT-SIACI ; une estimation rapide permet ensuite de vérifier si le niveau de protection correspond réellement à votre situation.
Considérez votre voiture sans permis comme un budget de mobilité complet, pas seulement une cotisation mensuelle. Quand une panne ou un accident interrompt vos habitudes, l’assistance prend le relais : remorquage, retour au domicile, hébergement ou véhicule de remplacement sans permis peuvent peser plus lourd dans la décision que quelques euros économisés sur la cotisation.
Assistance et protections financières : les garanties qui évitent le blocage
Après un accident ou une panne, il faut pouvoir continuer à se déplacer, pas seulement payer la réparation. Selon les garanties retenues, l’assistance peut organiser le dépannage et le remorquage, puis proposer des solutions de mobilité : transport en taxi, train ou avion, hôtel pendant les réparations ou véhicule de remplacement sans permis.
Regarder les conditions de l’assistance avant le sinistre
Contrôlez le déclenchement de l’assistance, les limites géographiques, la durée du véhicule de remplacement et les situations exclues. Vérifiez aussi si une panne mécanique est couverte ou si le service intervient seulement après un accident. Ces détails figurent dans les conditions contractuelles et font toute la différence lors d’une immobilisation en atelier.
Protéger un achat financé en LOA ou en LLD
Les garanties liées au financement répondent à des risques distincts. La garantie valeur d’achat vise à réduire l’écart entre le prix payé et l’indemnisation après certains événements graves. L’assurance perte financière concerne le financement en LLD et peut couvrir, selon les conditions du contrat, une différence financière restant due. L’assurance décès-invalidité peut sécuriser un prêt ou une LOA en cas de décès ou de perte totale et irréversible d’autonomie de l’emprunteur.
Une prise en charge de franchise peut atteindre 1 000 euros dans les garanties mentionnées. Le remboursement du premier loyer majoré est, lui, limité à 15 % de la facture d’achat. Lisez donc les conditions avant de considérer ces protections comme automatiques.
Préparer la souscription et vérifier votre éligibilité
La souscription devient plus fluide lorsque les documents sont réunis à l’avance. Préparez la carte grise du véhicule, une pièce d’identité, votre relevé d’informations si vous en disposez, un RIB pour le prélèvement et les justificatifs de conduite requis. Pour les conducteurs nés à partir du 1er janvier 1988, le permis AM ou BSR peut être nécessaire selon la situation.
- Vérifiez que le modèle assuré appartient bien aux véhicules éligibles AIXAM, MINAUTO ou MEGA.
- Déclarez honnêtement l’usage privé ou domicile-travail, sans inclure un usage professionnel exclu.
- Indiquez toute particularité de votre situation, notamment un retrait de permis, pour obtenir une réponse adaptée.
- Choisissez un règlement mensuel ou annuel par prélèvement automatique.
Un retrait de permis n’interdit pas nécessairement toute souscription pour conduire une voiture sans permis, mais l’acceptation reste soumise à conditions. Mieux vaut contacter directement le service concerné plutôt que de présumer de son éligibilité. DIOT-SIACI est joignable au 04 50 66 66 35, du lundi au vendredi, de 9 h à 12 h et de 14 h à 17 h 30.
Conduire assuré et savoir réagir en cas de sinistre
La responsabilité civile est obligatoire, même pour un quadricycle léger. Le débridage est interdit : il modifie les caractéristiques du véhicule, peut engager votre responsabilité personnelle et compromettre la prise en charge par l’assureur. Une AIXAM conforme et correctement déclarée reste la base d’une protection efficace.
En cas de vol, incendie, accident ou acte de vandalisme, sécurisez d’abord les personnes et le véhicule, rassemblez les éléments utiles puis effectuez la déclaration dans les délais prévus par votre contrat. Photos, constat lorsque nécessaire, dépôt de plainte en cas de vol et coordonnées des témoins facilitent l’instruction. Ne lancez pas une réparation importante sans connaître la procédure de l’assureur.
Si vous souhaitez changer de contrat, la loi Hamon permet la résiliation après plus d’un an d’ancienneté. Avant le changement, veillez à éviter toute interruption de garantie et comparez l’ancien et le nouveau contrat sur les franchises, l’assistance et les exclusions, pas uniquement sur le montant mensuel.
- Assurance AIXAM : 3 formules pour protéger votre voiture sans permis au juste prix - 14 septembre 2026
- Flash Tempo assurance auto : une couverture de 1 à 90 jours, sans contrat annuel - 13 septembre 2026
- Assurance auto CIC : quelle formule choisir pour protéger votre budget et votre mobilité ? - 12 septembre 2026
Articles qui pourraient vous intéresser :
 Peperomia vs pilea : bien choisir entre ces deux plantes tendance
 Voyant huile moteur rouge ou orange : les risques réels et la procédure d’urgence
 Prix d’un calculateur moteur : pourquoi la facture varie-t-elle de 80 € à 1 500 € ?
 Résiliation pour non-paiement : 50 jours, AGIRA et solutions pour retrouver une assurance auto