Le Lynx assurance auto : comparer gratuitement sans sacrifier ses garanties
Publié par : Jean-Baptiste Flamentin — Rédacteur spécialisé en auto
Vous cherchez LeLynx.fr pour obtenir des devis d’assurance auto ? Le service permet de comparer gratuitement des offres de partenaires, sans obligation de souscrire. Pour y accéder, saisissez directement LeLynx.fr dans votre navigateur et choisissez la rubrique assurance auto. L’objectif est de repérer un contrat adapté à votre véhicule et à votre profil, pas simplement la cotisation la plus basse.
Un comparateur gratuit, pas l’assureur de votre voiture
LeLynx.fr met en relation les personnes qui cherchent une assurance avec des professionnels partenaires. Il permet de consulter plusieurs propositions à partir des informations renseignées. Le contrat retenu est porté par l’assureur indiqué dans l’offre : c’est donc son identité, ses garanties et ses conditions qu’il faut examiner avant de signer.
La comparaison est 100 % gratuite et sans engagement. Consulter des devis ne vous oblige ni à changer d’assurance ni à accepter une proposition. Le comparateur est rémunéré par ses partenaires lorsqu’une souscription intervient, ce qui permet de proposer le service sans facturer la comparaison à l’utilisateur.
Cette gratuité concerne le service de comparaison, pas l’assurance elle-même. Si vous souscrivez, vous payez la cotisation prévue au contrat, ainsi que les éventuels frais qui doivent figurer dans les documents contractuels. Vérifiez notamment le coût total lorsque vous choisissez un paiement mensualisé.
LeLynx.fr compare aussi d’autres assurances et des fournisseurs d’énergie. Pour votre recherche automobile, restez sur le parcours dédié : les informations demandées et les garanties proposées doivent correspondre à l’usage réel de votre voiture.
Préparer les bonnes informations pour obtenir des devis exploitables
Un devis sur mesure dépend de la précision de vos réponses. Une estimation obtenue avec un kilométrage trop faible ou un conducteur secondaire oublié peut sembler attractive, mais ne constitue pas une base de décision fiable. Préparez votre certificat d’immatriculation, votre permis de conduire et, si vous êtes déjà assuré, votre relevé d’information.
Décrire votre véhicule et vos déplacements réels
Renseignez la version exacte du véhicule, son usage privé ou professionnel, les trajets domicile-travail, le kilométrage annuel et le stationnement habituel. Ces éléments permettent aux assureurs d’évaluer le risque. Si vos déplacements ont changé depuis la signature de votre contrat actuel, profitez de la comparaison pour actualiser votre situation plutôt que de reprendre automatiquement vos anciennes déclarations.
Présenter votre historique sans approximation
Le bonus-malus, les sinistres et les éventuelles résiliations font partie des informations importantes. Répondez précisément aux questions posées et vérifiez les périodes concernées. Une proposition affichée en ligne peut nécessiter une validation après examen des justificatifs : le devis et les conditions définitives doivent rester cohérents avec votre situation déclarée.
- Pour un jeune conducteur, vérifiez les conditions de conduite et les franchises applicables.
- Pour un conducteur malussé ou résilié, contrôlez que l’assureur accepte effectivement le profil présenté.
- Pour un petit rouleur, examinez les limites kilométriques et les conséquences d’un dépassement.
Renseignez également vos coordonnées avec attention et lisez les informations relatives à leur utilisation. Avant de valider, distinguez ce qui est nécessaire au traitement de votre demande des éventuels choix concernant la prospection commerciale.
Lire les résultats autrement que par le prix affiché
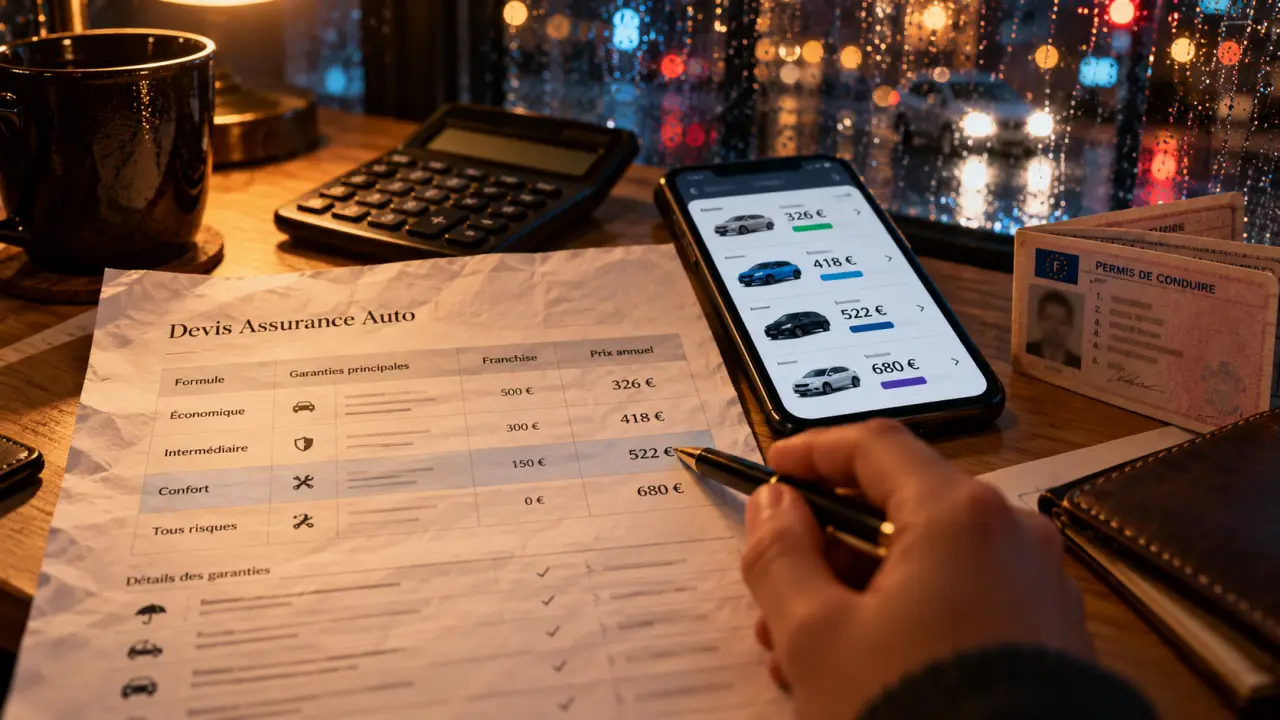
Le tarif sert à établir une première sélection, mais deux formules portant le même nom peuvent offrir des protections différentes. Comparez les propositions sur une base aussi proche que possible : mêmes conducteurs, même usage, garanties similaires et franchises comparables.
| Point à comparer | Ce qu’il faut vérifier | Pourquoi cela compte |
|---|---|---|
| Responsabilité civile | Le périmètre de la couverture obligatoire | Elle indemnise les dommages causés aux tiers, pas les dégâts de votre propre voiture. |
| Dommages au véhicule | Les événements couverts : vol, incendie, collision, accident responsable | Une formule au tiers et une formule tous risques ne répondent pas au même besoin. |
| Franchises | Le montant restant à votre charge selon le sinistre | Une cotisation réduite peut s’accompagner d’un reste à payer plus élevé. |
| Protection du conducteur | Le plafond et les conditions d’indemnisation des blessures | Votre protection corporelle mérite une lecture distincte de celle du véhicule. |
| Assistance | La distance minimale d’intervention et les situations prises en charge | Une panne devant votre domicile n’est pas nécessairement couverte. |
| Mobilité de remplacement | Les conditions et la durée du prêt d’un véhicule | Cette garantie peut être importante si vous dépendez de votre voiture chaque jour. |
Un contrat ressemble à un tissu : sa solidité ne tient pas à une seule fibre, mais à la façon dont elles s’assemblent. Une assistance étendue perd ainsi une partie de son intérêt si elle ne prévoit aucune solution de mobilité adaptée à vos déplacements. Testez chaque devis avec un scénario concret — une panne un matin de travail, par exemple — et suivez toute la chaîne : dépannage, transport, voiture de remplacement, puis dépenses restant à votre charge. Cette lecture révèle les trous de couverture qu’une simple liste de garanties laisse parfois passer.
Consultez enfin les exclusions, les plafonds et les conditions de prise en charge. Le résumé commercial aide à trier ; les documents contractuels permettent de choisir.
Des repères de confiance à distinguer d’une couverture totale du marché
LeLynx.fr exerce depuis 2010 et met en avant plus de 15 ans d’expertise, plus de 50 partenaires ainsi que plus de 15 millions de Français accompagnés. Ces repères concernent l’activité du comparateur dans son ensemble : ils ne signifient pas que chaque recherche automobile donnera accès à plus de 50 propositions.
Le service revendique un positionnement indépendant et impartial, avec la transparence comme principe. Il faut toutefois distinguer cette présentation de l’exhaustivité : comparer des partenaires ne revient pas à consulter tous les assureurs du marché. Le nombre d’offres dépend aussi de votre profil et des critères d’acceptation des professionnels.
Pour apprécier concrètement la transparence, examinez l’identité de l’assureur, le détail du prix et les explications associées au classement des résultats. Ne supposez pas qu’une offre mise en avant est automatiquement la moins chère ou la plus protectrice. Vous pouvez aussi confronter la sélection à une proposition obtenue directement auprès d’un assureur non présent dans vos résultats.
Passer du devis à une économie réellement utile
Comparer est particulièrement pertinent à l’approche de l’échéance, après une hausse de cotisation, lors de l’achat d’une voiture ou après un changement de situation. Un déménagement, moins de kilomètres parcourus ou une nouvelle organisation des trajets peuvent justifier de revoir le contrat. Une comparaison régulière aide à vérifier qu’il reste adapté, sans rendre le changement systématiquement nécessaire.
Pour payer moins cher, commencez par supprimer les options devenues inutiles et confrontez plusieurs niveaux de couverture. Une franchise plus élevée peut réduire la cotisation, mais uniquement au prix d’un risque financier supplémentaire. Ne retenez cette option que si vous pouvez assumer la somme demandée après un sinistre.
- Conservez les devis dont les garanties correspondent à vos besoins essentiels.
- Comparez leur coût annuel total avec celui de votre contrat actuel.
- Vérifiez les franchises, les exclusions et les justificatifs demandés.
- Confirmez la date de prise d’effet et les modalités de résiliation de l’ancien contrat.
Évitez toute interruption de couverture entre les deux contrats. Avant de vous engager, faites confirmer les démarches prises en charge par le nouvel assureur et celles qui vous reviennent. Le bon résultat n’est pas seulement une baisse de mensualité : c’est une assurance dont vous comprenez le prix, les limites et l’utilité au quotidien.
Articles qui pourraient vous intéresser :
 Nombre de place dans un bus : guide pratique pour bien choisir
 Cote argus gratuite : 5 facteurs clés pour estimer votre véhicule et réussir votre vente
 Permis poids lourd : quel budget réel prévoir et comment financer votre formation ?
 Peugeot 2008 d’occasion : 3 pannes majeures, coûts réels et points de contrôle avant achat