Loi Hamon assurance auto : changer après 12 mois sans frais ni rupture de garantie
Publié par : Jean-Baptiste Flamentin — Rédacteur spécialisé en auto
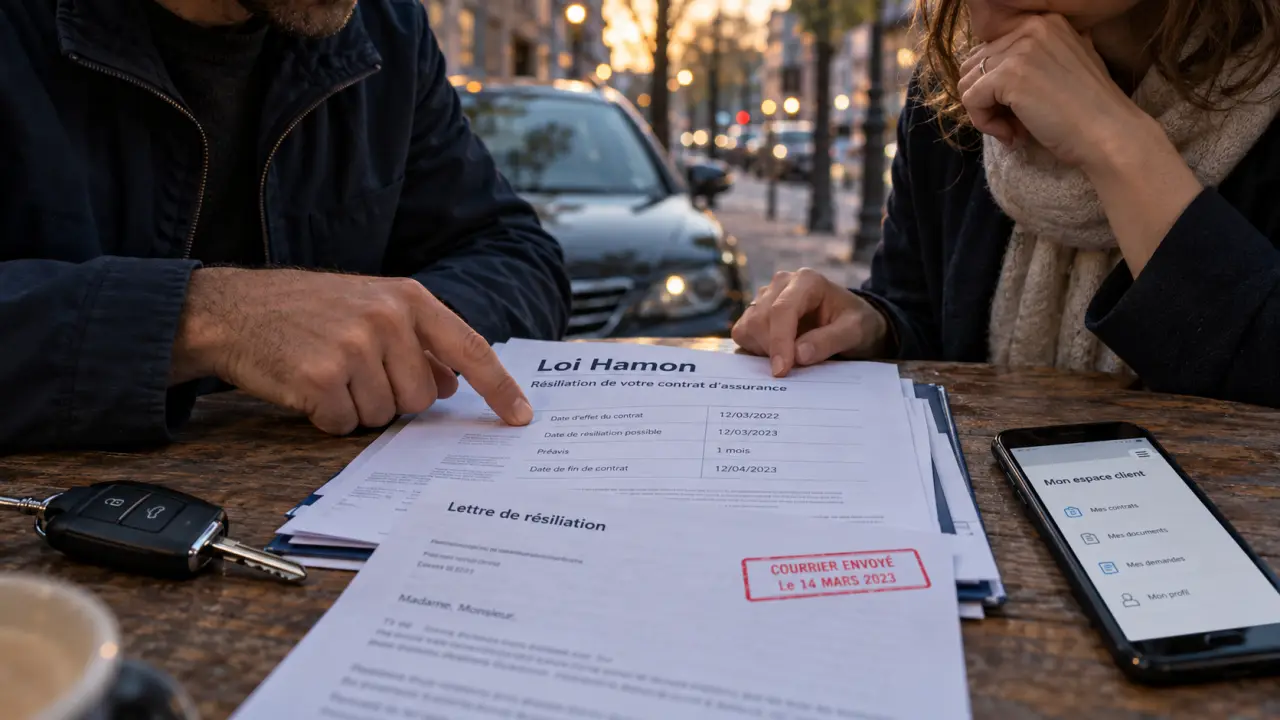
Après 12 mois de contrat, vous pouvez changer d’assurance auto à tout moment grâce à la loi Hamon, sans motif ni pénalité. La résiliation prend effet un mois après réception de la demande par votre assureur. Pour un véhicule soumis à l’obligation d’assurance, le nouvel assureur accomplit les formalités de résiliation et veille à la continuité de votre couverture.
Après un an, vous n’êtes plus lié à l’échéance annuelle
La loi Hamon a instauré la résiliation infra-annuelle : la possibilité de mettre fin à certains contrats à tacite reconduction sans attendre leur prochain anniversaire. Applicable à l’assurance auto depuis le 1er janvier 2015, ce dispositif est encadré par le Code des assurances. Il concerne notamment les particuliers assurant leur véhicule pour un usage non professionnel.
Testez vos connaissances sur la loi Hamon
Répondez aux six questions, puis validez vos réponses pour obtenir votre résultat.
Corrections
Trois conditions permettent de comprendre votre droit : le contrat entre dans le champ du dispositif, une première année complète s’est écoulée depuis sa souscription et la demande suit la procédure adaptée à l’assurance obligatoire. Une fois ces conditions réunies, aucun déménagement, changement de véhicule ou désaccord tarifaire n’est nécessaire.
La date de souscription compte davantage que l’avis d’échéance
Retrouvez la date de prise d’effet initiale dans vos conditions particulières. Ne la confondez pas avec la date de prélèvement mensuel ou l’échéance principale retenue par l’assureur. Payer au mois ne signifie pas avoir un contrat mensuel : le fractionnement du paiement ne change pas la durée initiale d’engagement.
Après cette première année, vous pouvez demander votre changement d’assureur sans attendre un courrier de renouvellement. En revanche, la loi Hamon ne permet pas de partir immédiatement pendant les 12 premiers mois simplement parce qu’un concurrent propose moins cher.
Organiser le changement dans le bon ordre
La bonne démarche consiste à choisir la couverture de remplacement avant de mettre fin à l’ancienne. L’assurance de responsabilité civile automobile étant obligatoire, une résiliation isolée peut créer une période sans garantie. Confier le changement au nouvel assureur permet de coordonner les dates.
- Comparez les offres à garanties équivalentes. Vérifiez les franchises, les exclusions, l’assistance, la protection du conducteur et les conditions d’indemnisation, pas seulement la cotisation.
- Préparez votre dossier. Rassemblez le numéro du contrat actuel, les coordonnées de l’assureur, la carte grise, votre permis et votre relevé d’information.
- Souscrivez le nouveau contrat et donnez mandat. Vous autorisez ainsi le nouvel assureur à effectuer les démarches de résiliation à votre place.
- Contrôlez les confirmations. Conservez la date de fin de l’ancien contrat et celle de prise d’effet du nouveau, avec les justificatifs correspondants.
Le relevé d’information ne remet pas votre historique à zéro
Ce document retrace notamment votre coefficient de bonus-malus et votre historique de sinistres. Demandez-le à votre assureur actuel pour permettre au suivant d’établir une proposition adaptée. Changer d’assureur n’efface ni le bonus ni le malus ; le prix peut néanmoins varier puisque chaque compagnie applique sa propre tarification.
Pour un jeune conducteur ou un conducteur malussé, obtenir l’accord du nouvel assureur avant toute démarche est particulièrement important. La liberté de résilier ne contraint pas une compagnie à accepter votre dossier au tarif souhaité.
Courrier, espace client ou mail : qui envoie la demande ?
Une notification peut emprunter différents canaux, notamment le courrier recommandé ou une voie électronique adaptée. Toutefois, pour changer d’assurance auto obligatoire avec la loi Hamon, laissez le nouvel assureur effectuer la notification. Un simple mail envoyé de votre côté ne remplace pas cette coordination. Demandez une trace écrite du mandat et de la démarche réalisée.
Un mois de délai, puis un remboursement éventuel
La résiliation prend effet un mois après la réception de la notification par l’ancien assureur. Ce n’est donc ni la date de votre demande de devis ni celle de votre premier échange téléphonique qui déclenche le délai. Le contrat actuel continue de vous couvrir jusqu’à sa fin effective.
Par exemple, une notification reçue le 10 juin conduit en principe à une résiliation le 10 juillet. Faites confirmer par écrit la date et l’heure de bascule entre les deux contrats. Ne remplacez pas systématiquement « un mois » par « 30 jours » : ces durées ne coïncident pas toujours.
Pour vérifier le passage de relais, utilisez vos justificatifs comme une lanterne : éclairez précisément la jonction entre les deux couvertures. Placez côte à côte la confirmation de résiliation et les conditions particulières du nouveau contrat, puis comparez le véhicule assuré, la date et l’heure d’effet. Ce contrôle repère un éventuel intervalle sans assurance, mais aussi une garantie optionnelle oubliée lors du changement.
Sans frais ne veut pas dire sans dernière cotisation
Aucuns frais ni pénalités de résiliation ne peuvent être appliqués au titre de ce dispositif. Vous restez cependant redevable de la prime correspondant à la période durant laquelle l’ancien assureur vous a couvert. Ne bloquez donc pas les prélèvements dès l’envoi de la demande : cela pourrait créer un impayé sans mettre fin au contrat.
Si vous avez payé d’avance, l’assureur doit restituer la part de cotisation correspondant à la période postérieure à la résiliation. Ce remboursement intervient dans les 30 jours suivant la date effective de résiliation. Vérifiez le décompte de clôture et distinguez bien ce délai du préavis d’un mois.
Loi Hamon, loi Châtel ou motif particulier : choisir le bon dispositif
La loi Hamon et la loi Châtel facilitent toutes deux la résiliation, mais elles n’agissent pas au même moment. La première ouvre une liberté de départ après un an ; la seconde encadre l’information sur le renouvellement annuel.
| Point à vérifier | Loi Hamon | Loi Châtel |
|---|---|---|
| Principe | Résilier à tout moment après la première année | Être informé de la possibilité de refuser la reconduction |
| Repère principal | Date de souscription initiale | Avis d’échéance et date limite de résiliation |
| Délai | Effet un mois après réception de la notification | Dépend de l’envoi de l’avis et de sa conformité |
| Justification | Aucun motif à fournir | Respect des règles liées à l’information annuelle |
Avec la loi Châtel, lorsque l’avis est envoyé moins de 15 jours avant la date limite de résiliation, ou après celle-ci, vous disposez de 20 jours à compter de son envoi pour dénoncer la reconduction. Si l’information requise n’a pas été adressée, une résiliation est possible à tout moment à compter de la reconduction. Après un an, la loi Hamon évite généralement d’avoir à examiner ces conditions.
Avant 12 mois, un autre fondement doit être vérifié
La vente du véhicule ou certains changements de situation peuvent ouvrir un droit de résiliation distinct, selon leurs conditions propres. Un changement personnel ne suffit pas toujours : il faut notamment vérifier son incidence sur le risque assuré. Consultez votre contrat et demandez les justificatifs ainsi que les délais applicables, plutôt que d’invoquer la loi Hamon trop tôt.
Si l’assureur refuse une demande pourtant éligible, réclamez une explication écrite et faites vérifier le dossier par le nouvel assureur. En cas de désaccord persistant, adressez une réclamation au service compétent, puis envisagez la médiation selon les conditions prévues. Gardez le contrat en vigueur jusqu’à confirmation de sa fin : contester un refus ne dispense pas de rester assuré.
Articles qui pourraient vous intéresser :
 Sp 102 : guide complet pour choisir et utiliser ce béton polyvalent
 Carte Grise Minute : Fiabilité, frais cachés et verdict après 35 000 avis
 Entretien des sièges en cuir : les erreurs fatales à éviter pour préserver votre sellerie
 Casque karting : normes SNELL SA2025, CMR et 4 critères pour un choix homologué