Assurance auto au tiers : ce que vous paierez après un accident responsable
Publié par : Jean-Baptiste Flamentin — Rédacteur spécialisé en assurance
Relu, corrigé et validé par : Lucas Nicolas — Rédacteur en chef
L’assurance auto au tiers est la couverture minimale obligatoire pour faire circuler un véhicule terrestre à moteur. Elle indemnise les personnes et les biens que vous pourriez endommager, mais elle ne prend pas automatiquement en charge votre voiture ni vos blessures. Avant de retenir cette formule économique, vérifiez donc les dépenses qui pourraient rester à votre charge après un sinistre.
La responsabilité civile : le socle obligatoire de l’assurance auto au tiers
Une assurance auto au tiers inclut la garantie responsabilité civile. Elle sert à indemniser les victimes lorsque vous êtes responsable d’un accident. Elle couvre les dommages corporels et matériels causés à autrui, qu’il s’agisse d’un autre automobiliste, d’un passager, d’un cycliste, d’un piéton ou du propriétaire d’un bien endommagé.
Assurance auto obligatoire : règles et sanctions officielles — Découvrez les obligations de responsabilité civile en voiture et les sanctions encourues en cas de défaut d’assurance, jusqu’à 3 750 € d’amende.
Si vous heurtez un véhicule stationné, renversez un cycliste ou abîmez une barrière, du mobilier urbain ou la façade d’un bâtiment, votre assureur indemnise les tiers victimes dans les limites prévues par le contrat. Cette garantie fait de l’assurance au tiers le minimum légal pour un véhicule en circulation.
Qui est considéré comme un tiers ?
Le terme « tiers » désigne toute personne autre que le conducteur responsable. Les passagers de votre véhicule sont généralement considérés comme des tiers. Ils peuvent donc être indemnisés s’ils sont blessés. Le conducteur responsable, en revanche, ne bénéficie pas de la responsabilité civile pour ses propres préjudices. La distinction est simple : l’assurance protège votre responsabilité envers les autres, pas votre voiture ni votre intégrité physique.
Une obligation même pour une voiture peu utilisée
Une voiture ancienne, un second véhicule ou un véhicule qui roule rarement doit être assuré dès lors qu’il est en état de circuler. Le laisser sur un parking public ou le déplacer occasionnellement ne supprime pas cette obligation. Conduire sans assurance expose à des sanctions pénales, dont une amende pouvant atteindre 3 750 €, ainsi qu’à d’autres conséquences selon la situation.
Après un accident responsable, ce que la formule au tiers ne paie pas
La principale limite est la suivante : si vous êtes responsable de l’accident, l’assurance au tiers indemnise les victimes, mais pas vos propres dommages. Cette formule peut convenir à une voiture de faible valeur. Elle devient plus risquée si le véhicule est récent, financé ou indispensable à vos déplacements quotidiens.
- Les réparations de votre véhicule ne sont pas prises en charge après un accident responsable.
- Vos blessures ne sont pas couvertes par la seule responsabilité civile, sauf si vous avez souscrit une garantie spécifique du conducteur.
- Le vol, l’incendie, le vandalisme et le bris de glace ne sont pas garantis dans une formule au tiers simple.
- Les dégâts sans responsable identifié, comme une rayure sur un parking ou un choc suivi d’un délit de fuite, restent le plus souvent à votre charge.
- Une sortie de route seule ou une collision avec un obstacle ne permet pas d’indemniser votre voiture au titre de la responsabilité civile.
Pour comprendre votre protection, posez-vous deux questions : « Qui ai-je endommagé ? » et « Qui paiera la réparation de ma voiture ? ». La première relève de votre responsabilité civile. La seconde dépend des garanties ajoutées à votre contrat. Si vous ne pouviez pas financer seul une réparation importante ou le remplacement du véhicule, une formule minimale demande une réflexion particulière.
Et si vous n’êtes pas responsable ?
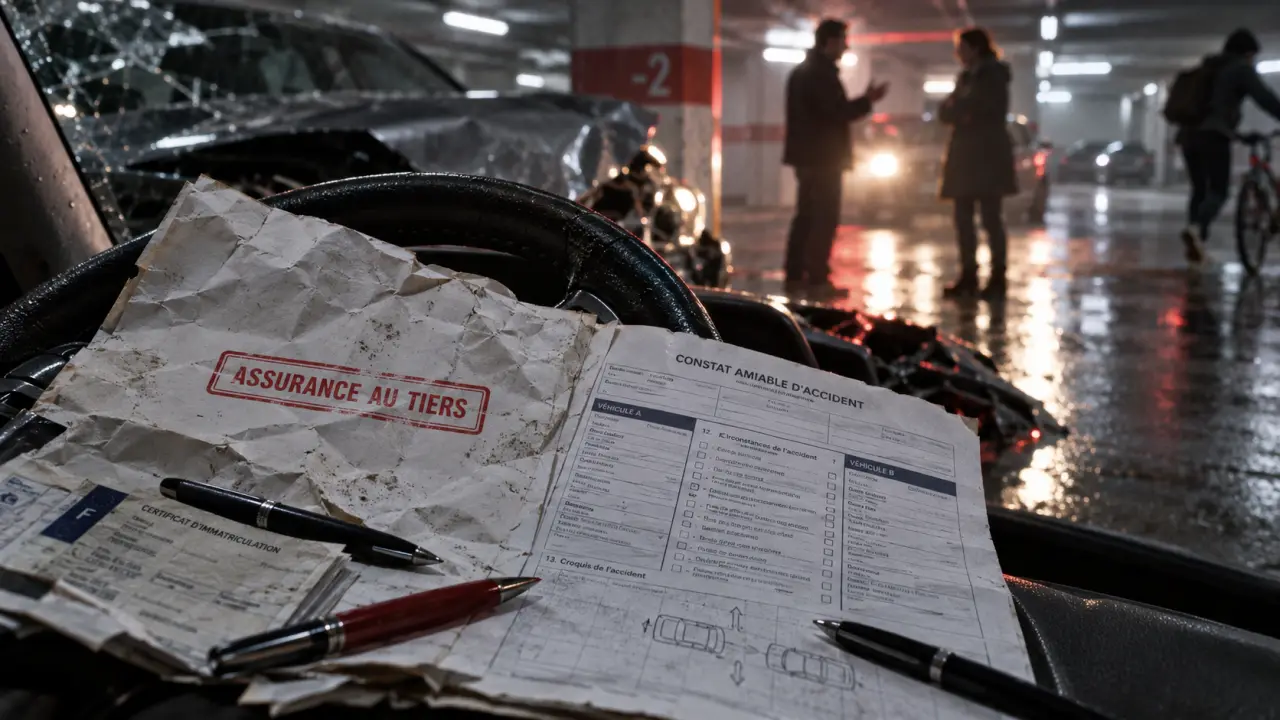
Lorsque l’autre conducteur est identifié et responsable, son assurance responsabilité civile doit en principe indemniser vos dommages. Remplissez le constat avec précision et conservez les photos, les éventuels témoignages ainsi que les coordonnées des personnes concernées. Si le responsable est inconnu ou non assuré, l’indemnisation de vos dégâts matériels n’est toutefois pas automatiquement prévue par une assurance au tiers simple.
Tiers, tiers étendu ou tous risques : comparer le niveau de protection
Les appellations commerciales peuvent varier selon les assureurs, mais la logique reste la même. Le tiers simple couvre votre responsabilité envers autrui. Le tiers étendu ajoute certaines garanties. Le tous risques offre une protection plus large pour votre propre véhicule.
| Formule | Protection principale | Pour quel besoin ? |
|---|---|---|
| Au tiers | Responsabilité civile pour les dommages causés aux tiers | Véhicule ancien ou de faible valeur, budget serré, usage limité |
| Au tiers étendu | Responsabilité civile avec des garanties additionnelles selon le contrat, souvent le vol, l’incendie ou le bris de glace | Compromis entre le montant de la cotisation et la protection contre certains événements |
| Tous risques | Couverture plus large des dommages subis par le véhicule, y compris dans davantage de situations responsables ou sans tiers identifié | Véhicule récent, valeur importante, usage fréquent ou besoin d’une protection renforcée |
Le tiers étendu, parfois appelé tiers plus, ne doit pas être confondu avec une assurance tous risques. Une garantie vol ne couvre pas forcément les chocs responsables. De même, une garantie bris de glace ne paie pas une aile froissée. Consultez le détail des garanties, les exclusions et la franchise applicable à chaque événement avant de comparer les tarifs.
Dans quels cas l’assurance au tiers est-elle vraiment cohérente ?
Cette formule peut être pertinente lorsque le coût annuel d’une couverture plus protectrice paraît disproportionné par rapport à la valeur du véhicule. C’est souvent le cas pour une voiture de plus de 10 ans, un modèle dont la valeur de revente est faible ou un véhicule utilisé seulement pour de courts trajets occasionnels.
Elle peut aussi répondre à une contrainte budgétaire, notamment pour un conducteur soumis à un malus ou à une surprime. Toutefois, un tarif bas ne suffit pas à justifier le choix. Vous devez pouvoir assumer une réparation importante ou le remplacement du véhicule après un sinistre responsable.
Les trois critères à examiner avant de réduire les garanties
- La valeur réelle du véhicule : estimez la somme nécessaire pour le remplacer et comparez-la au coût d’une couverture plus large. Une voiture peu cotée peut justifier une formule au tiers si sa perte reste financièrement supportable.
- Votre fréquence de conduite : un petit rouleur est moins souvent exposé, mais il n’est pas à l’abri d’un accident, d’un vol ou d’un choc sur un parking.
- Votre capacité à absorber un imprévu : si une réparation ou un remplacement vous mettrait en difficulté, une protection plus large peut être plus adaptée qu’une prime minimale.
Souscrire sans oublier les garanties qui comptent pour vous
Pour souscrire une assurance auto au tiers, l’assureur demande habituellement le certificat d’immatriculation, le permis de conduire et le relevé d’informations. Ce document retrace notamment votre historique de sinistres et votre coefficient de bonus-malus. Avant de signer, vérifiez aussi les conducteurs déclarés, l’usage prévu du véhicule et ses conditions de stationnement.
Une formule au tiers peut être complétée par plusieurs options, comme la garantie du conducteur, l’assistance avec ou sans franchise kilométrique, le véhicule de prêt, le bris de glace, le vol ou l’incendie. Ces ajouts augmentent la cotisation, mais ils répondent à des situations que la responsabilité civile ne couvre pas.
Lorsque vous comparez les devis, ne vous limitez pas au montant de la prime. Contrôlez les plafonds d’indemnisation, les franchises, les exclusions, les conditions d’assistance et les garanties incluses d’office. Une assurance au tiers bien choisie est celle dont vous connaissez les limites avant l’accident, et pas seulement celle qui affiche le prix le plus bas.
- Assurance auto au tiers : ce que vous paierez après un accident responsable - 1 octobre 2026
- Changer d’assurance auto sans trou de couverture : les délais et démarches à respecter - 30 septembre 2026
- Deux mois d’assurance auto offerts : vérifiez les mois concernés et le coût total - 29 septembre 2026
Articles qui pourraient vous intéresser :
 Vinaigre blanc désherbant interdit : ce que vous devez vraiment savoir
 Mauvaises herbes à fleurs blanches : les reconnaître et les gérer efficacement
 Hybride ou hybride rechargeable : quelle motorisation choisir selon vos trajets ?
 Assurances pas chères : comment comparer les offres sans sacrifier vos garanties