Voiture de société : le loyer ne dit pas ce qu’elle coûte vraiment
Publié par : Jean-Baptiste Flamentin — Rédacteur spécialisé en auto
Une voiture de société est un véhicule acheté ou loué par une entreprise pour ses déplacements professionnels. Elle peut être une berline, un véhicule commercial 2 places ou un utilitaire. Son intérêt dépend moins de son appellation que de trois éléments : l’usage autorisé, sa catégorie fiscale et son coût global. En France, ces critères déterminent notamment la récupération de TVA, les charges déductibles et l’éventuel avantage en nature.
Usage professionnel ou personnel : poser les règles avant de choisir
« Voiture de société » est une expression courante, pas une catégorie fiscale unique. Elle désigne parfois un véhicule exclusivement professionnel, parfois toute voiture financée par une entreprise. Il faut donc distinguer la propriété du véhicule, son affectation et son utilisation réelle.
Véhicule de service et voiture de fonction
Le véhicule de service sert aux missions professionnelles. Il peut être partagé entre plusieurs collaborateurs et reste normalement indisponible pour les déplacements privés. La voiture de fonction est mise à disposition d’un salarié ou d’un dirigeant avec un usage personnel autorisé. Cet usage constitue généralement un avantage en nature, à évaluer et à intégrer dans le traitement social et fiscal de la rémunération.
Les trajets domicile-travail méritent une règle écrite : leur autorisation ne doit pas être supposée. Le traitement dépend des conditions de mise à disposition, des contraintes professionnelles et de l’utilisation effective. Une autorisation de stationnement au domicile ne signifie pas automatiquement que les déplacements privés sont permis.
Indépendants et petites entreprises sont aussi concernés
Une société comme une entreprise individuelle peut acquérir un véhicule pour son activité. Un micro-entrepreneur n’est pas interdit d’achat professionnel ; en revanche, son régime ne permet pas de déduire les dépenses réelles du résultat comme au régime réel. La récupération de TVA dépend également de son assujettissement et des règles applicables au véhicule.
Formalisez les conducteurs autorisés, les déplacements admis, la prise en charge du carburant et la procédure en cas de sinistre. Vérifiez auprès de l’assureur que les usages déclarés correspondent à la pratique.
VP, utilitaire ou commercial 2 places : regarder l’homologation
Une voiture particulière, ou VP, est conçue pour transporter des personnes. Un utilitaire est destiné au transport de marchandises. Les camionnettes portent généralement le genre CTTE sur la carte grise. Cette distinction influence la fiscalité, mais aussi la charge utile, l’assurance et les possibilités de transformation.
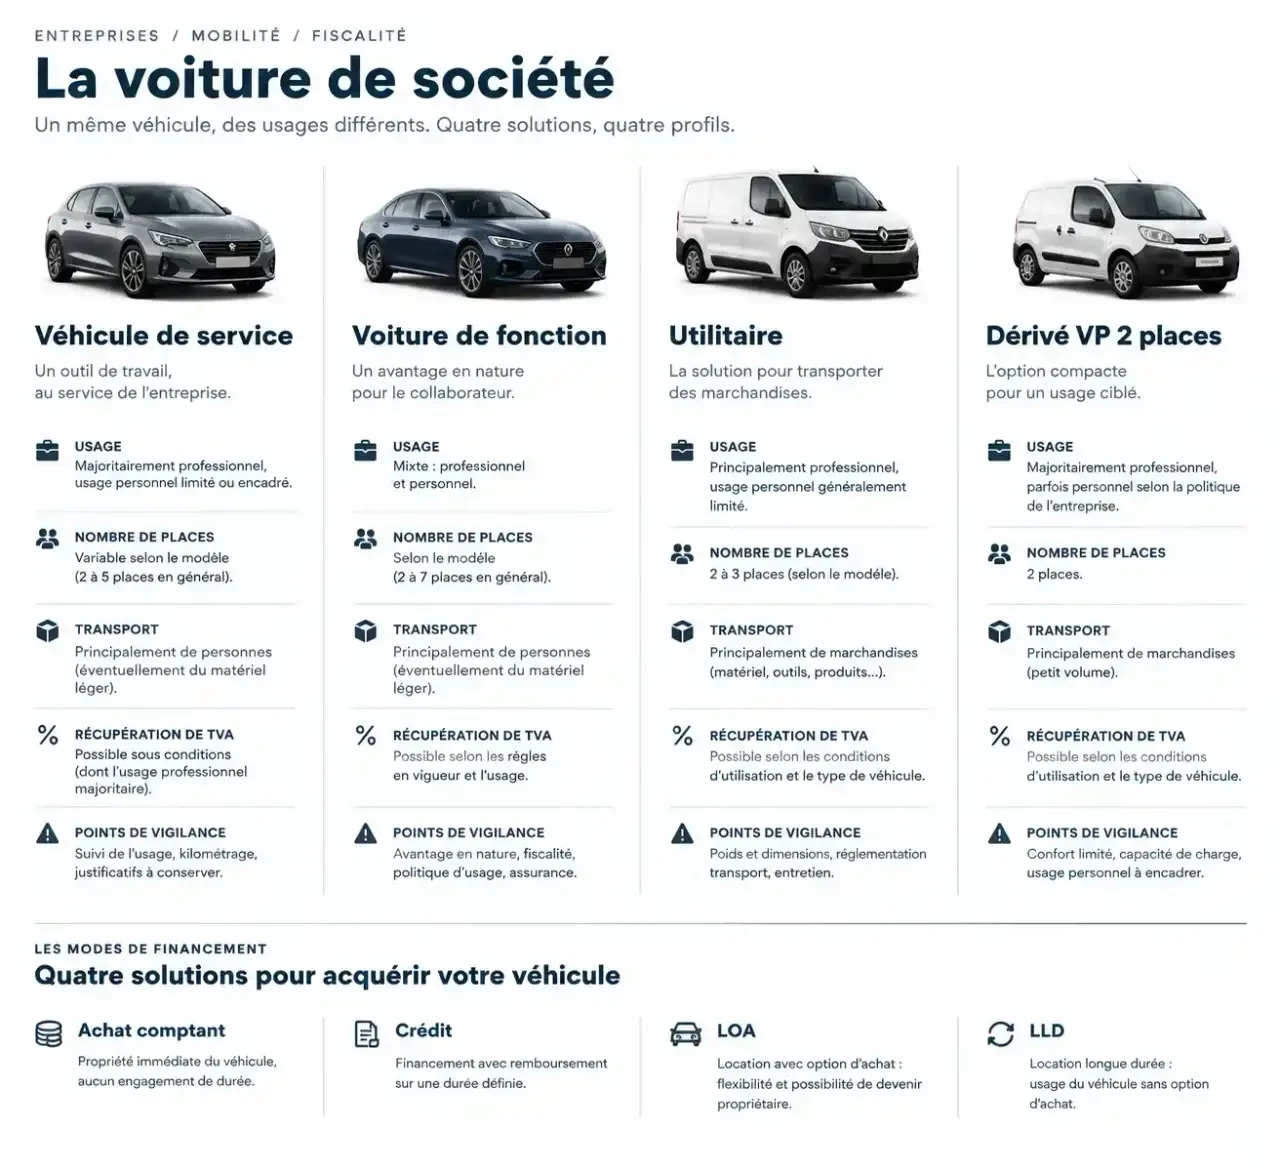
Un dérivé VP est issu d’une berline, d’un break ou d’un SUV transformé, généralement en 2 places, avec un plancher de chargement remplaçant la banquette arrière. Certaines transformations sont réversibles et permettent un retour à 5 places. Cette opération doit respecter les démarches techniques et administratives requises : remettre une banquette ne suffit pas.
Deux places ne garantissent pas, à elles seules, une TVA récupérable. Demandez la carte grise, les documents d’homologation et une facture précisant le régime de TVA. Vérifiez également la qualification fiscale exacte du véhicule.
Pour sélectionner un modèle, utilisez vos missions comme un tamis : éliminez d’abord les véhicules incompatibles avec le matériel transporté, les accès aux parkings ou les passagers habituels. Un coffre généreux peut laisser passer les petits colis, mais bloquer une caisse rigide à cause de son ouverture. Mesurer le seuil de chargement et le passage entre les passages de roues évite un achat séduisant sur catalogue, inutilisable au quotidien.
Certains utilitaires proposent jusqu’à 6,6 m³ de chargement, mais ce volume ne préjuge pas du poids transportable. Un artisan doit vérifier la charge utile ; un commercial itinérant privilégiera aussi le confort et l’autonomie. Pour un électrique, examinez les trajets réels et les possibilités de recharge. Un hybride rechargeable mérite surtout d’être envisagé si la recharge est régulière.
Achat, crédit, LOA ou LLD : comparer les engagements
Le financement doit correspondre à votre trésorerie, à votre kilométrage et à la durée prévue de conservation. L’achat apporte de la liberté ; la location encadre davantage l’utilisation, avec une gestion parfois simplifiée.
| Solution | Intérêt principal | Point de vigilance |
|---|---|---|
| Achat comptant | Propriété immédiate et revente libre | Trésorerie mobilisée dès l’acquisition |
| Crédit | Paiement étalé et conservation possible à long terme | Intérêts, garanties et risque de revente |
| LOA | Possibilité d’acheter au prix prévu au contrat | Premier loyer, option finale et conditions de restitution |
| LLD | Budget contractuel et services selon l’offre | Kilométrage, frais de remise en état et sortie anticipée |
La location longue durée ne comporte normalement pas d’option d’achat contractuelle, contrairement à la LOA. L’entretien, les pneumatiques, l’assurance ou l’assistance ne sont pas systématiquement inclus : comparez les prestations ligne par ligne. Un loyer faible peut masquer un premier versement élevé ou un forfait kilométrique insuffisant.
L’occasion réduit souvent le prix d’entrée. Des offres de LLD d’occasion annoncent jusqu’à 20 % d’économie par rapport au neuf ; cet écart commercial doit être vérifié à véhicule, durée, kilométrage et services comparables. En achat, examinez l’historique d’entretien, les réparations prévisibles et, pour un électrique, l’état de la batterie.
Concessionnaires, spécialistes du véhicule professionnel et loueurs constituent des interlocuteurs possibles. Demandez plusieurs offres écrites avec le coût total contractuel, les garanties et les conditions de livraison.
TVA, amortissement et taxes : séparer les mécanismes
Une dépense déductible n’est pas une dépense remboursée. Elle réduit le bénéfice imposable selon les règles applicables. La récupération de TVA est un mécanisme distinct, réservé aux entreprises qui disposent d’un droit à déduction.
La TVA dépend du véhicule et de la dépense
Pour une voiture particulière ordinaire, la TVA sur l’achat ou la location est généralement exclue du droit à déduction, sauf activités bénéficiant de règles particulières. Pour un utilitaire éligible, elle peut être récupérée sous conditions. En occasion, une vente sous régime de TVA sur marge ne permet pas de récupérer une TVA sur le prix total.
Les règles diffèrent pour l’entretien, les carburants et la recharge. Pour un VP éligible à la déduction sur ses dépenses énergétiques, l’essence et le gazole relèvent généralement d’une récupération de 80 %, contre 100 % pour un utilitaire ouvrant droit à déduction. Le GPL et l’électricité de recharge peuvent ouvrir droit à une déduction de 100 %, sous conditions et avec justificatifs.
Amortissement et fiscalité environnementale
L’achat est généralement immobilisé puis amorti. Pour les VP, la déduction fiscale est plafonnée selon les émissions et la date d’acquisition : les plafonds comprennent notamment 9 900 €, 18 300 € et 30 000 €. Ce dernier concerne les véhicules émettant moins de 20 g de CO2/km. Pour un utilitaire, l’amortissement est en principe déductible sans ce plafonnement propre aux VP, sous réserve des conditions générales.
La location ne contourne pas nécessairement ces limites : une fraction des loyers peut être non déductible. Il faut aussi distinguer les taxes annuelles liées aux émissions de CO2 et aux polluants atmosphériques des éventuels malus à l’immatriculation, notamment celui lié au poids. L’électrique ou l’hybride ne dispense pas d’examiner chaque dispositif avec l’expert-comptable.
Calculer le coût réel avant de signer
Le TCO, ou coût total de possession, additionne les dépenses sur une même durée d’utilisation. Comparez toujours des véhicules sur un kilométrage et un périmètre de services identiques.
- Prix d’achat diminué de la revente estimée, ou ensemble des loyers et versements.
- Coût du financement, assurance, entretien, réparations et pneumatiques.
- Carburant ou recharge, taxes et TVA non récupérable.
- Frais de restitution, dépassement kilométrique et immobilisation éventuelle.
Ne cumulez pas le prix d’achat et sa dépréciation : vous compteriez deux fois une partie du coût. Le TCM, ou coût total de mobilité, élargit ensuite l’analyse aux solutions complémentaires, comme le train ou la location ponctuelle.
Avant de signer, réunissez devis, carte grise, hypothèse de kilométrage, estimation énergétique et conditions contractuelles. Faites valider le traitement fiscal, puis retenez le véhicule qui remplit les missions au meilleur coût global, plutôt que celui dont le loyer paraît le plus bas.
- Voiture de société : le loyer ne dit pas ce qu’elle coûte vraiment - 5 novembre 2026
- Gyrophare V16 en Espagne : l’immatriculation change vos obligations - 4 novembre 2026
- Changer de moteur sur une voiture : le prix du bloc ne suffit pas pour décider - 3 novembre 2026
Articles qui pourraient vous intéresser :
 Cerfa 13752 : maîtrisez la demande et le renouvellement de votre certificat W garage
 Couple de serrage pour jante tôle : pourquoi le pistolet pneumatique détruit vos disques
 Meilleure voiture hybride : 3 technologies et les modèles à privilégier selon votre usage
 Quelle motorisation choisir : le guide pour anticiper malus et ZFE