Assurance temporaire voiture : le prix ne suffit pas, vérifiez aussi garanties et dates
Publié par : Jean-Baptiste Flamentin — Rédacteur spécialisé en auto
Une assurance temporaire pour voiture couvre un véhicule pendant une période déterminée, pour un prêt, une importation ou une transition entre deux contrats. Elle comprend au minimum la responsabilité civile, mais ne protège pas nécessairement votre voiture ni vos blessures. Avant de souscrire, vérifiez surtout trois points : les garanties déjà présentes, votre admissibilité et les dates exactes de couverture.
Vérifier d’abord si un nouveau contrat est nécessaire
L’assurance auto temporaire répond à un besoin ponctuel, et non à une utilisation durable déguisée en succession de petits contrats. Ornikar indique des durées de 1 à 90 jours, tandis que JP Labalette annonce une offre de 2 à 30 jours. Une journée, un week-end ou un mois ne sont donc pas accessibles partout : chaque assureur fixe ses périodes de souscription.
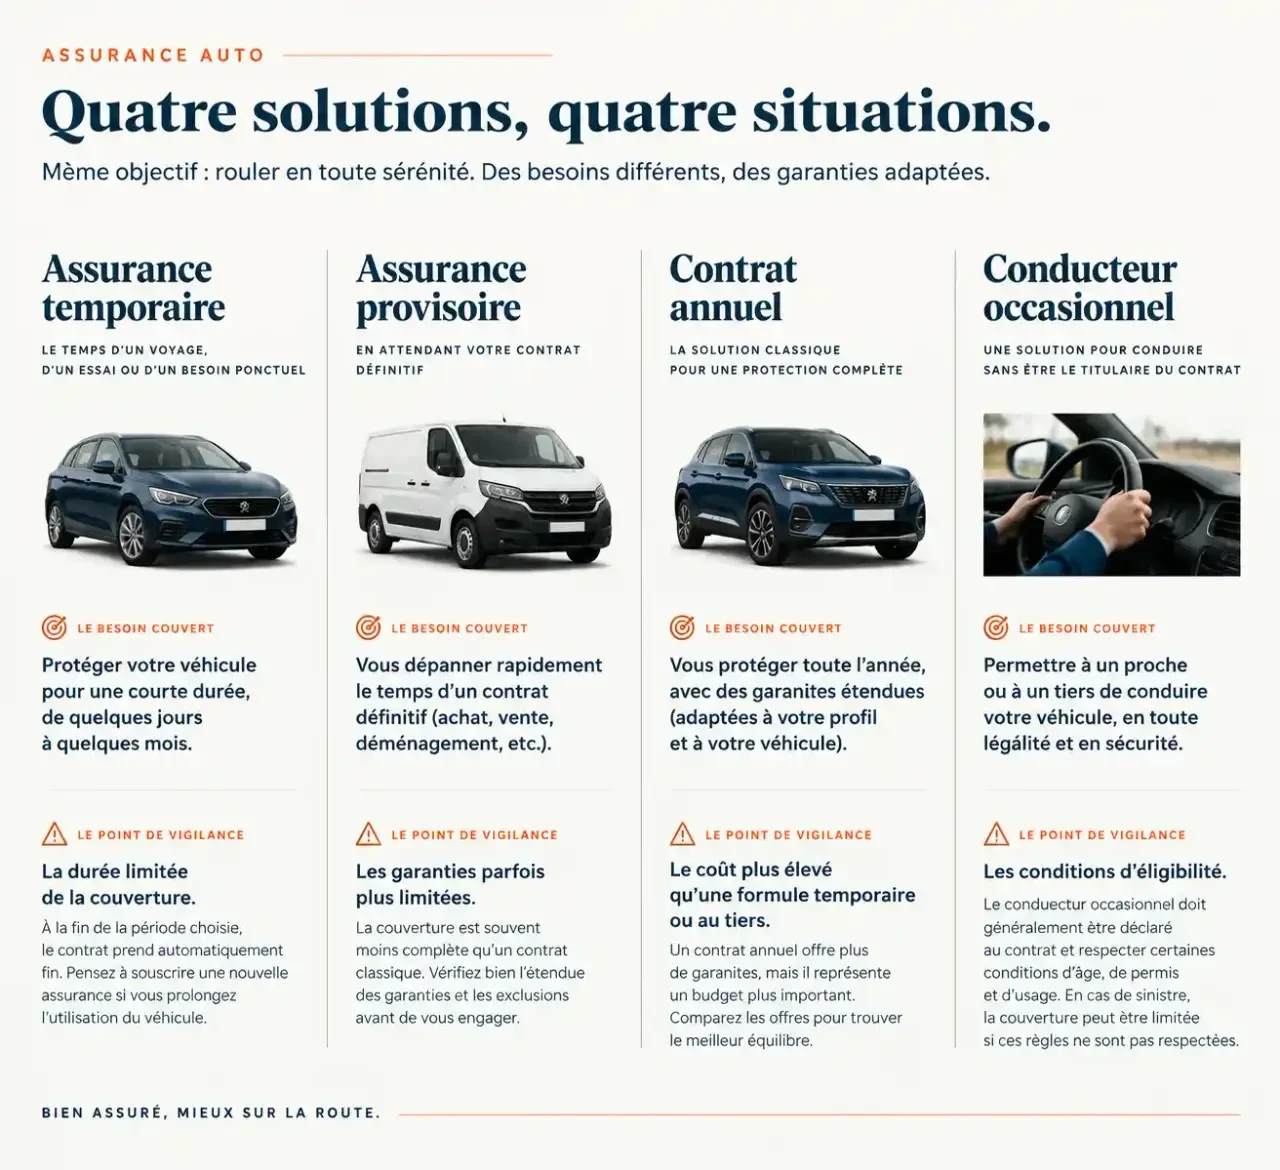
| Solution | Besoin auquel elle répond | Point de vigilance |
|---|---|---|
| Assurance temporaire | Couverture autonome sur une période définie | Dates, garanties et véhicules acceptés |
| Assurance provisoire | Couverture d’attente avant un contrat définitif | Validation des pièces et suite du contrat |
| Contrat annuel | Utilisation régulière ou besoin durable | Coût global et conditions de résiliation |
| Conducteur occasionnel ou ajouté | Conduite d’un véhicule déjà assuré | Autorisation du prêt, franchise et conséquences d’un sinistre |
Prêt, location, importation : partir de la situation réelle
Pour une voiture empruntée, demandez d’abord au propriétaire si son contrat autorise votre conduite. Une déclaration ou un ajout de conducteur peut suffire. Un contrat temporaire ne garantit pas automatiquement l’absence de conséquences sur son assurance : faites préciser l’articulation des couvertures en cas d’accident.
Pour une location, examinez les garanties du loueur avant d’en acheter d’autres. Une couverture complémentaire ou un rachat de franchise peut être plus pertinent qu’une seconde assurance. À l’étranger, vérifiez aussi que le contrat accepte les véhicules loués et les pays traversés. Pour une importation, faites confirmer l’acceptation de l’immatriculation et des documents disponibles.
Identifier ce qui sera réellement indemnisé
La responsabilité civile indemnise les dommages causés à autrui. Elle ne remplace ni une garantie couvrant votre véhicule ni une protection corporelle du conducteur. L’assurance obligatoire reste indispensable, même pour un trajet très court. Le défaut d’assurance peut notamment entraîner une amende pouvant atteindre 3 750 €, selon les circonstances.
Lire les garanties au-delà de leur intitulé
Selon l’offre, des garanties vol et tentative de vol, incendie, bris de glace, événements climatiques, vandalisme ou dommages collision peuvent être proposées. Leur présence n’est pas systématique. Vérifiez pour chacune les événements couverts, le plafond d’indemnisation et la franchise, c’est-à-dire la somme susceptible de rester à votre charge après un sinistre garanti.
La garantie du conducteur mérite une lecture distincte : elle concerne ses dommages corporels, selon les conditions prévues. L’assistance organise une aide en cas de panne ou d’accident, sans nécessairement payer les réparations. Une assistance panne 0 km, citée parmi les options MAIF, peut intervenir près du domicile, sous réserve des modalités contractuelles.
Contrôler les exclusions et le territoire
Faites confirmer les usages autorisés : déplacements privés, trajets professionnels ou activité de livraison ne sont pas interchangeables. Vérifiez également les restrictions liées au véhicule, aux conducteurs désignés et aux pays visités. Une garantie valable en France ne doit jamais être supposée identique à l’étranger, notamment pour le dépannage ou le rapatriement.
Comparer le coût total plutôt qu’un prix d’appel
Le prix d’une assurance temporaire dépend du véhicule, du profil du conducteur, de la période choisie, des garanties et de l’assureur. Sans ces informations, un tarif affiché donne seulement un point de départ. JP Labalette annonce un prix à partir de 35 € : ce montant ne correspond pas nécessairement à votre durée ni à votre situation.
Ornikar évoque un surcoût moyen de 20 à 25 % à durée égale par rapport à un contrat annuel. Cette indication n’est pas une règle tarifaire universelle. Atel met en avant des tarifs dégressifs : un coût journalier plus faible sur une période longue ne signifie toutefois pas une facture totale moins élevée.
Attention à la spirale des prolongations : quelques jours supplémentaires semblent peu coûteux, puis le besoin se répète et le budget s’accumule. Notez dès le départ la date à laquelle vous réévaluerez la solution. Si le retour du véhicule devient incertain ou si les emprunts se multiplient, comparez le total déjà payé et les dépenses prévisibles avec un contrat annuel ou l’ajout d’un conducteur.
- Demandez des devis portant sur les mêmes dates et le même usage.
- Comparez les franchises et plafonds, pas seulement la prime.
- Repérez les frais éventuels et les options facturées séparément.
- Vérifiez les possibilités de prolongation et les conditions d’une fin anticipée.
Pour une location de 10 jours, par exemple, comparez le contrat du loueur, ses options et l’éventuelle assurance complémentaire sur toute la période. Un prix attractif perd son intérêt s’il laisse une franchise incompatible avec votre budget.
Préparer un dossier admissible et obtenir une prise d’effet confirmée
Les conditions d’accès varient selon les assureurs. Ornikar mentionne généralement plus de 21 ans et au moins 2 ans de permis, avec parfois un seuil de 23 ans. Certaines offres prévoient également une limite d’âge située autour de 75 à 80 ans. Ces repères ne constituent pas des critères communs à tous les contrats.
Un jeune conducteur, un conducteur malussé ou résilié doit demander une confirmation d’acceptation avant d’organiser son trajet. Déclarez précisément le propriétaire, le souscripteur et les personnes qui conduiront : ces rôles peuvent être différents, mais doivent être compatibles avec l’offre.
Les pièces et vérifications avant paiement
Préparez la carte grise, le permis de conduire et une pièce d’identité. Selon l’assureur, un relevé d’information et un RIB peuvent aussi être demandés. Vérifiez la concordance de l’immatriculation, des noms et des dates : une erreur peut retarder la validation ou nécessiter une correction du contrat.
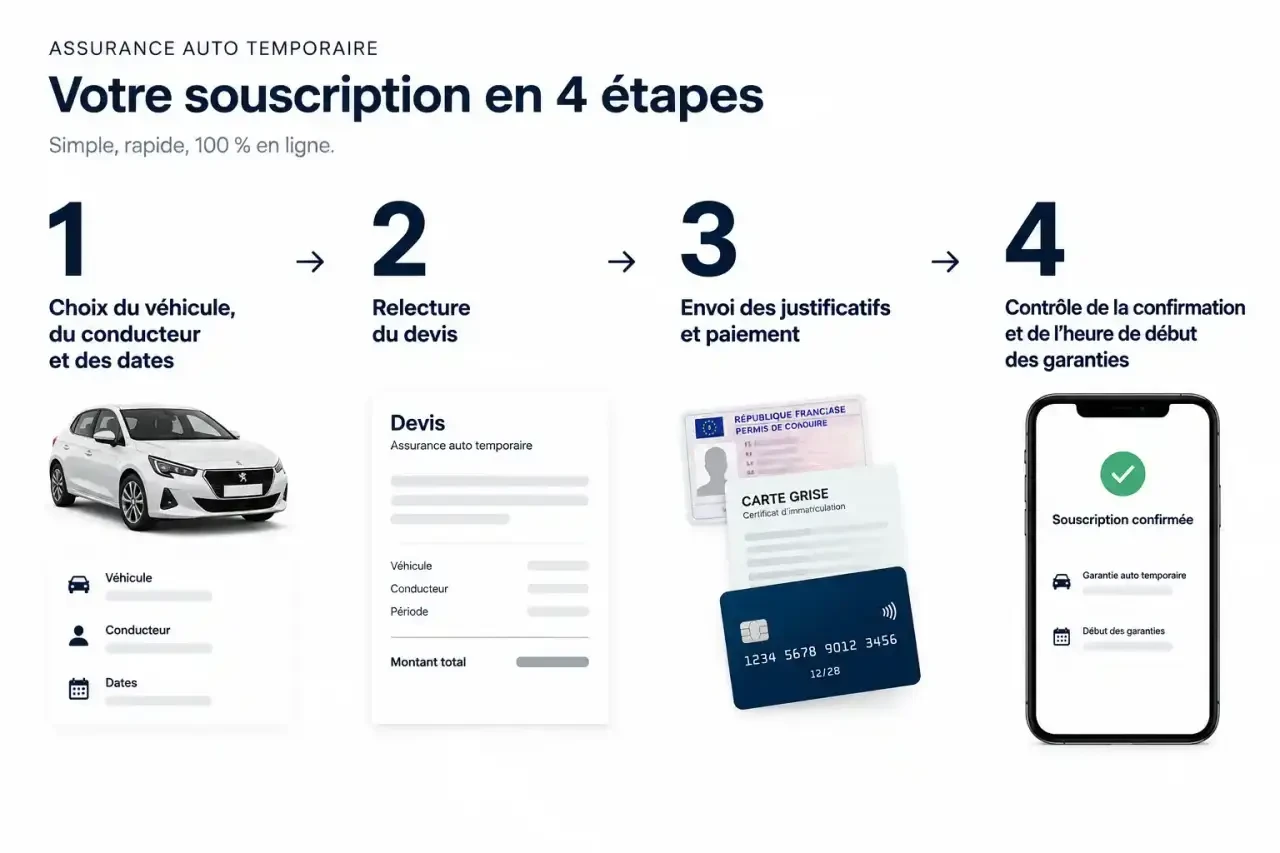
- Indiquez le véhicule, les conducteurs, l’usage et la période souhaitée.
- Relisez le devis et les conditions générales et particulières.
- Transmettez les justificatifs demandés et effectuez le paiement selon la procédure prévue.
- Contrôlez la confirmation de souscription et l’heure exacte de début des garanties.
Atel annonce une souscription en ligne 24 h/24 et 7 j/7, en quelques minutes. JP Labalette annonce une personnalisation en moins de 5 minutes et une assistance 24 h/24 et 7 j/7. Ces services ne signifient pas que tout dossier est accepté immédiatement. Un devis ou un paiement ne suffit pas, à lui seul, à confirmer votre couverture.
Avant de partir, conservez le contrat, le justificatif remis et les coordonnées d’assistance. En cas de sinistre, respectez les démarches et délais de déclaration prévus. Enfin, anticipez l’échéance : ne supposez jamais qu’une prolongation est automatique et ne reprenez pas le volant après expiration sans couverture confirmée.
- Assurance temporaire voiture : le prix ne suffit pas, vérifiez aussi garanties et dates - 1 novembre 2026
- Revue technique gratuite : où la trouver sans tomber dans l’illégalité ni la mauvaise référence - 31 octobre 2026
- Nettoyant carburateur moto à mettre dans le réservoir : ce qu’il règle vraiment (et ce qu’il ne règle pas) - 30 octobre 2026
Articles qui pourraient vous intéresser :
 Windee : avis, fonctionnalités et usages concrets de cet outil
 Lire un ticket de chronotachygraphe : le guide clair pour conducteurs et exploitants
 Air tube : guide complet pour bien choisir son équilibreur pneumatique
 Voiture de fonction pour cadre : optimisez votre fiscalité et affirmez votre statut professionnel