Assurance moto Matmut : formules, garanties et devis
Publié par : Jean-Baptiste Flamentin — Rédacteur spécialisé en assurance
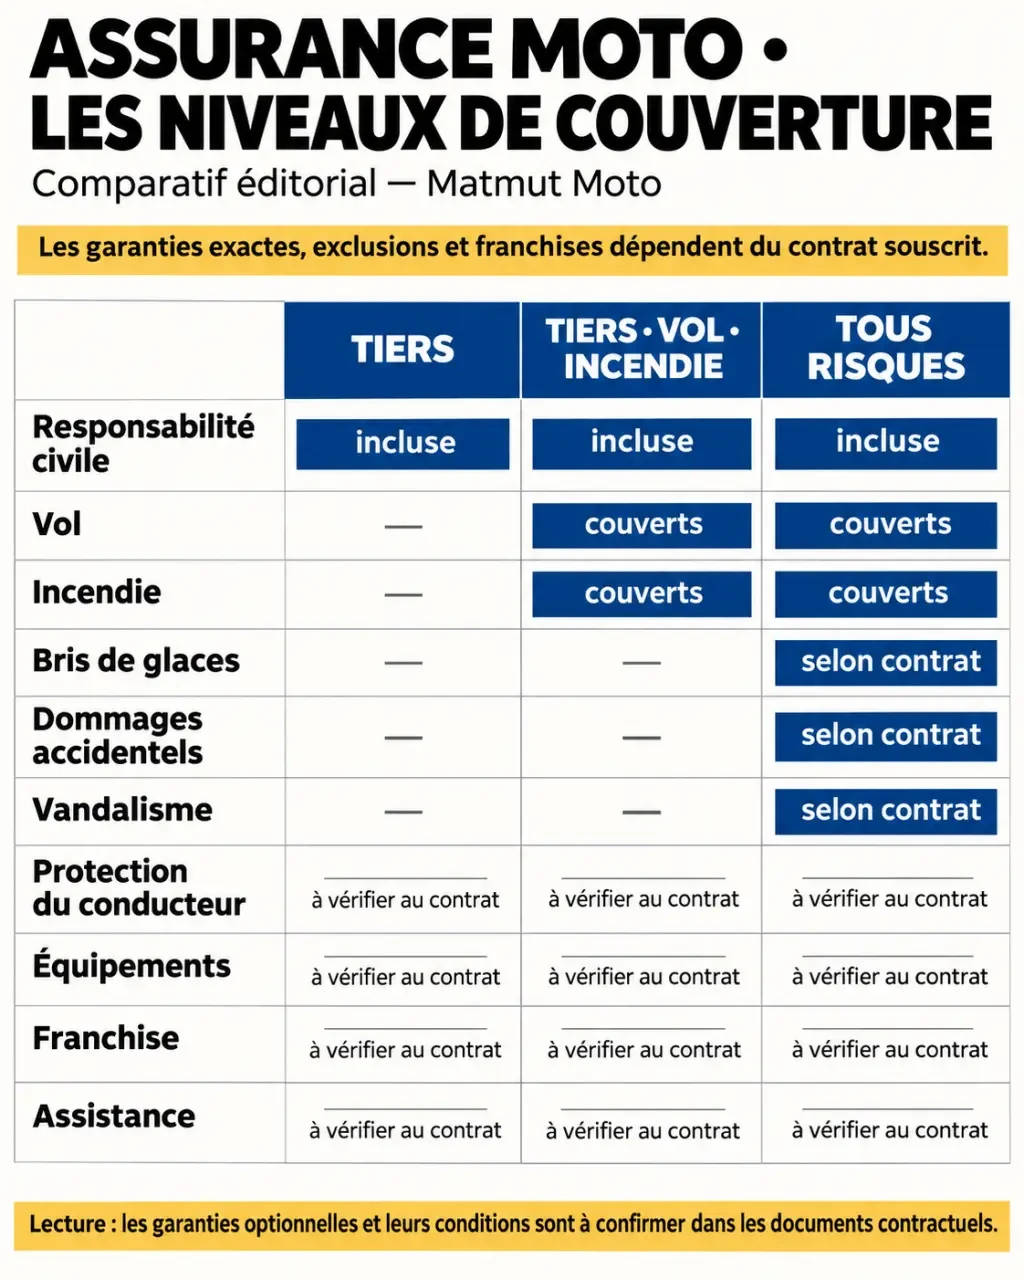
L’assurance moto Matmut se décline en trois niveaux : Tiers, Tiers-Vol-Incendie et Tous Risques. Le premier couvre notamment les dommages causés aux autres ; le deuxième ajoute la protection contre le vol et l’incendie ; le troisième étend la couverture aux dommages accidentels de votre moto. Pour connaître votre cotisation, préparez un devis avec les caractéristiques de votre deux-roues et votre historique de conduite.
Avant de choisir, regardez aussi la protection du conducteur, la franchise et les conditions d’assistance. Une formule peu chère peut laisser à votre charge une partie importante des frais après un accident.
Quelle formule d’assurance moto Matmut choisir ?
La responsabilité civile est le minimum obligatoire pour une moto. Elle indemnise les dommages corporels ou matériels causés à un tiers, mais ne suffit pas à réparer votre propre moto ni à couvrir vos blessures lorsque vous êtes responsable d’un accident.
| Formule | Protection principale | Pour quel besoin ? |
|---|---|---|
| Tiers | Responsabilité civile, défense civile, protection juridique après accident et assistance sous conditions. | Une moto de faible valeur, si vous pouvez financer sa réparation ou son remplacement. |
| Tiers-Vol-Incendie | Garanties du Tiers, avec notamment le vol, l’incendie et le bris de glaces. | Une moto dont la perte par vol ou incendie pèserait sur votre budget. |
| Tous Risques | Protection plus étendue, comprenant les dommages accidentels et le vandalisme. | Une moto récente ou coûteuse à remplacer, ou un budget qui supporte mal une grosse réparation. |
La formule Tiers : le socle indispensable
La formule Tiers convient si votre priorité est de respecter l’obligation d’assurance avec une couverture de base. Elle comprend aussi une défense civile et une protection juridique après accident. L’assistance concerne le véhicule et les personnes transportées, dans les limites du contrat.
Sa limite est importante : si vous chutez seul et que votre moto est endommagée, la responsabilité civile ne paie pas sa réparation. Vos propres blessures nécessitent également une protection adaptée.
Tiers-Vol-Incendie : protéger aussi la valeur de la moto
Cette formule intermédiaire ajoute notamment le vol ou la tentative de vol, l’incendie, le bris de glaces et les catastrophes naturelles et technologiques. Elle couvre aussi certains accessoires et aménagements du véhicule, dans les limites prévues au contrat.
Les équipements de protection corporelle du conducteur peuvent être indemnisés s’ils sont endommagés lors d’un incendie ou volés en même temps que la moto. Cela ne signifie pas que chaque casque ou blouson est couvert dans toutes les circonstances : les événements garantis et les plafonds comptent.
Tous Risques : une couverture plus large des dégâts
La formule Tous Risques étend la protection aux dommages accidentels, au vandalisme et aux événements naturels. Elle présente un intérêt particulier si une chute sans autre véhicule impliqué risque de provoquer une facture élevée.
Tous risques ne veut pas dire sans limite. Les exclusions, la franchise et les conditions d’indemnisation restent déterminantes. Une indemnisation peut aussi tenir compte de la valeur de la moto au moment du sinistre.
Conducteur, équipement et assistance : les garanties à examiner
Vos blessures et votre équipement
La protection du conducteur mérite une attention distincte de celle de la moto. En cas d’accident responsable, la responsabilité civile sert d’abord à indemniser les tiers. Une garantie corporelle du conducteur peut prendre en charge ses propres préjudices dans les limites fixées par le contrat.
Devis et gestion de votre assurance moto et scooter — Accédez à l’espace client AMV pour obtenir un devis en ligne et gérer vos contrats d’assurance 2 roues.
Selon le contrat, cette protection peut être incluse ou proposée en option. Elle peut couvrir certains frais et préjudices liés aux blessures, avec un plafond et parfois un seuil d’intervention. Comparez ces limites, notamment pour une chute sans tiers identifié. La garantie des équipements ne remplace pas la protection corporelle : elle concerne les objets endommagés, pas les blessures du conducteur.
Pour les équipements, distinguez ceux portés par le motard des accessoires installés sur la moto. Leurs garanties, leurs plafonds et les événements couverts peuvent différer. Gardez les factures de votre casque, de votre blouson et des accessoires : elles aideront à justifier leur valeur après un sinistre.
Assistance : attention à la distance du domicile
La Matmut annonce une assistance disponible 24 h/24 et 7 j/7 dans ses formules moto, sous conditions. En formule Tiers, l’assistance en cas de panne intervient à plus de 50 km du domicile. Une panne devant chez vous ne relève donc pas de cette prestation dans les mêmes conditions.
Le remorquage, le transport des personnes et une éventuelle solution lorsque la moto est immobilisée dépendent des garanties retenues. Avant de rouler, repérez les coordonnées d’assistance figurant dans vos documents et les démarches à suivre avant d’engager des frais.
Franchise, exclusions et plafond : trois mots à comprendre
- Franchise : somme qui peut rester à votre charge après un sinistre couvert. Elle peut varier selon la garantie.
- Plafond : montant maximal pris en charge pour une garantie ou un équipement.
- Exclusion : situation dans laquelle la garantie ne s’applique pas, même si le risque figure dans le contrat.
Une franchise peut être exprimée en somme fixe ou dépendre du montant du dommage. Son montant et son mode de calcul figurent dans les documents contractuels. Une franchise plus élevée peut réduire la cotisation, mais augmente la somme à prévoir après un sinistre couvert.
Exemple : pour une réparation couverte de 1 000 € et une franchise fixe de 300 €, l’indemnisation serait de 700 €, hors autre limite contractuelle. Sur une réparation de 250 €, cette même franchise laisserait la dépense à votre charge.
Combien coûte une assurance moto Matmut ?
Le prix dépend du profil et du véhicule : il n’existe pas de tarif unique applicable à tous les motards. En assurance moto, la cotisation varie généralement selon le véhicule, le conducteur et l’usage déclaré.
La formule, les garanties choisies et le niveau de franchise modifient également la cotisation. À profil identique, une couverture plus étendue coûte généralement plus cher qu’une protection de base.
La Matmut mentionne des avantages liés à l’hivernage qui peuvent alléger la cotisation sous conditions. Si vous roulez peu en hiver, intégrez cette possibilité à votre comparaison sans supposer que votre moto sera couverte de la même manière pendant toute la période.
Comment comparer deux devis utilement ?
- Déclarez le même conducteur, la même moto et le même usage dans chaque simulation.
- Comparez d’abord la responsabilité civile, puis les protections du conducteur et de la moto.
- Notez les franchises pour le vol, l’incendie et les dommages accidentels.
- Regardez les plafonds pour les équipements et les conditions d’assistance près du domicile.
- Calculez la cotisation annuelle, puis mettez-la en regard de la somme que vous pourriez payer après un accident.
Ce dernier point aide à choisir entre deux profils : un propriétaire capable de remplacer une moto ancienne peut privilégier le Tiers ; celui qui ne pourrait pas remplacer facilement sa machine peut préférer une formule plus couvrante, malgré une cotisation supérieure.
Comment obtenir un devis et souscrire ?
Vous pouvez commencer par le devis en ligne ou passer par une agence Matmut. Le devis est une étape de comparaison : la couverture ne commence qu’une fois la souscription acceptée et à la date d’effet prévue au contrat.
Pour préparer votre demande, rassemblez :
- le certificat d’immatriculation ou les informations d’identification de la moto ;
- votre permis de conduire adapté au véhicule ;
- votre relevé d’information si vous avez déjà été assuré, pour présenter votre historique ;
- les renseignements sur votre usage et le stationnement habituel ;
- vos coordonnées et un moyen de paiement pour la souscription.
Avant de confirmer, lisez la proposition et les conditions du contrat. Portez une attention particulière à la date de début, aux conducteurs autorisés, aux garanties corporelles et aux franchises. Pour une moto achetée avec un financement, comparez aussi la valeur potentiellement indemnisée avec la somme qu’il vous resterait à payer.
Comment gérer son contrat et déclarer un sinistre ?
L’espace client et l’application Ma Matmut donnent accès à des services de gestion : documents, déclaration de sinistre en ligne et suivi des remboursements. Une agence ou le contact téléphonique offrent une autre possibilité si vous préférez un échange direct.
Après un accident, mettez d’abord les personnes en sécurité et contactez les secours si nécessaire. Recueillez les coordonnées des personnes impliquées et des témoins, puis conservez les photos et documents utiles. Un constat permet de décrire les circonstances lorsqu’un autre usager est impliqué.
Déclarez ensuite le sinistre rapidement, en précisant les circonstances et les dommages. Transmettez les justificatifs demandés et conservez une copie de vos échanges. En cas de vol ou de vandalisme, le dépôt de plainte peut faire partie des pièces nécessaires à la prise en charge.
Les avis suffisent-ils pour choisir la Matmut ?
Les retours clients peuvent éclairer l’expérience en agence, au téléphone ou lors d’un sinistre. Ils ne remplacent toutefois pas la lecture de votre devis : une bonne expérience d’assistance ne dit pas si votre panne sera couverte près de chez vous, ni quelle franchise s’appliquera à votre moto.
Un avis isolé ne représente pas nécessairement l’expérience de tous les assurés. Privilégiez les témoignages qui décrivent les circonstances du sinistre et les échanges avec l’assureur. Distinguez aussi un désaccord sur une garantie non souscrite d’une difficulté dans le traitement d’un dossier couvert.
Pour décider, rapprochez les avis récents qui décrivent une situation comparable à la vôtre des éléments écrits dans la proposition. Donnez la priorité à quatre points : protection corporelle, risques couverts, franchise et assistance.
Articles qui pourraient vous intéresser :
 Dose d’eau de javel pour piscine 50 m3 : calculs, sécurité et bonnes pratiques
 Soufflet de cardan : 3 signes d’usure pour éviter une panne coûteuse
 Location de voiture 7 jours : 3 leviers pour faire varier votre facture de 150€ à 500€
 Assurer un véhicule professionnel à La Réunion : tiers, tous risques et pièges de franchise