Résiliation auto pour non-paiement : 30 jours pour régulariser avant de tout perdre
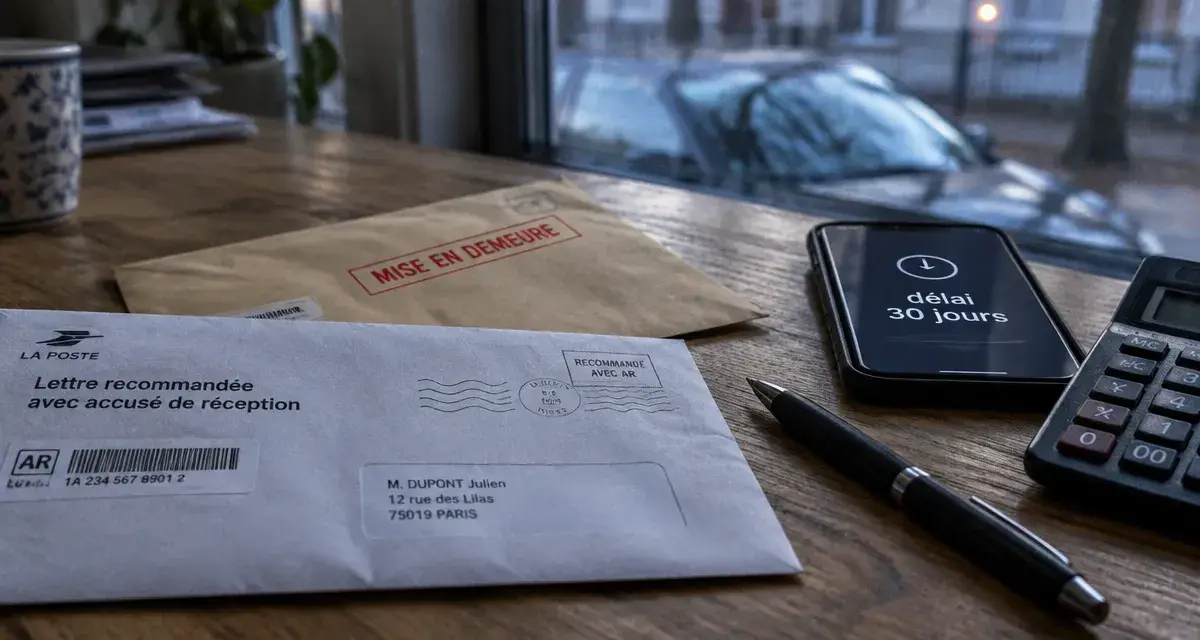
La résiliation de votre contrat d’assurance auto pour non-paiement est une situation stressante, souvent vécue comme une impasse. Pourtant, ce n’est pas une fatalité. Comprendre les mécanismes légaux enclenchés par l’assureur est la première étape pour reprendre le contrôle de votre situation et retrouver rapidement une couverture adaptée à votre profil.
La procédure légale de résiliation pour non-paiement
Lorsqu’une cotisation n’est pas réglée, l’assureur ne peut pas résilier votre contrat instantanément. Il doit respecter une procédure stricte, encadrée par l’article L113-3 du Code des assurances, qui vous laisse une chance de régulariser votre situation.
Les étapes clés du processus
- Le défaut de paiement : Dès que le prélèvement est rejeté ou que le paiement par chèque n’est pas honoré, vous êtes en défaut.
- La mise en demeure : L’assureur vous adresse une lettre recommandée avec accusé de réception vous sommant de régler la somme due. Vous disposez alors d’un délai de 30 jours pour régulariser.
- La suspension des garanties : Si le paiement n’est pas intervenu à l’issue de ces 30 jours, vos garanties sont suspendues. Vous n’êtes plus couvert en cas de sinistre, tout en restant redevable de la prime.
- La résiliation effective : Dix jours après la période de suspension, le contrat est officiellement résilié.
Conséquences : au-delà de la perte de couverture
Une résiliation pour impayé laisse des traces administratives qui pèsent sur votre capacité à vous assurer à l’avenir. L’assureur est tenu de déclarer cette résiliation au fichier AGIRA (Association pour la Gestion des Informations sur le Risque en Assurance), une base de données consultée par l’ensemble des compagnies avant toute nouvelle souscription.
Sur votre relevé d’information, la mention « résiliation pour non-paiement » apparaît clairement. Ce document résume votre historique de conducteur : il indique aux futurs assureurs votre passé sinistre, mais aussi votre historique de paiement. Un conducteur fiché pour impayés est souvent perçu comme un profil à risque, ce qui peut entraîner des refus de souscription ou l’application de surprimes importantes.
Comment retrouver une assurance après une résiliation
La difficulté de se réassurer ne doit pas vous pousser à conduire sans assurance, ce qui constitue un délit grave passible d’une amende pouvant atteindre 3 750 € et d’une suspension de permis. Il existe des alternatives concrètes pour les profils résiliés.
Les solutions à votre portée
- Les assureurs spécialisés : Certains acteurs du marché se sont fait une spécialité d’accompagner les conducteurs résiliés. Ils acceptent d’étudier votre dossier, moyennant une prime souvent plus élevée pour couvrir le risque perçu.
- Le recours au courtier en assurance : Un courtier peut agir comme intermédiaire pour présenter votre situation et négocier des conditions auprès de compagnies partenaires.
- Le Bureau Central de Tarification (BCT) : Si vous essuyez trois refus successifs, vous avez le droit de saisir le BCT. Cet organisme a le pouvoir d’imposer à une compagnie d’assurance de vous couvrir, au moins en responsabilité civile (tiers simple).
Anticiper pour éviter la résiliation
Un changement de banque ou un simple oubli de mise à jour de vos coordonnées bancaires suffit parfois à déclencher toute la procédure. La meilleure protection reste la communication directe avec votre assureur dès le premier rejet de prélèvement : un appel ou un message suffit souvent à régulariser la situation avant l’envoi de la mise en demeure. Cette réactivité évite l’engrenage de la suspension et préserve votre relevé d’information, donc vos tarifs, sur le long terme.
Tableau récapitulatif des délais et sanctions
| Étape | Délai | Conséquence |
|---|---|---|
| Envoi mise en demeure | Dès l’impayé | Début de la procédure |
| Délai de régularisation | 30 jours | Risque de suspension si non-paiement |
| Suspension des garanties | 10 jours après les 30 jours | Aucune couverture en cas d’accident |
| Résiliation finale | Après la période de suspension | Fin du contrat et fichage AGIRA |
Contester une résiliation : est-ce possible ?
Si vous estimez que la résiliation est abusive, par exemple en raison d’une erreur de la banque ou d’un défaut de réception de la mise en demeure, vous avez des recours. La contestation doit être formelle et appuyée par des preuves solides : relevés bancaires prouvant la provision sur le compte, justificatifs de changement d’adresse non reçu, ou preuves d’une erreur administrative de l’assureur.
Envoyez votre contestation par lettre recommandée avec accusé de réception à votre assureur. Si aucune solution amiable n’est trouvée, vous pouvez solliciter le médiateur de l’assurance. Ce recours est gratuit et permet d’obtenir un avis impartial sur la situation, tout en suspendant parfois temporairement les conséquences les plus lourdes du fichage, le temps de l’instruction du dossier.
- Résiliation auto pour non-paiement : 30 jours pour régulariser avant de tout perdre - 23 septembre 2026
- Assurance moto et grossesse : le contrat reste valable, mais la garantie corporelle compte - 22 septembre 2026
- Assurance auto temporaire : quand souscrire et comment obtenir une couverture immédiate - 21 septembre 2026
Articles qui pourraient vous intéresser :
 Plaque d’immatriculation : 7 caractères à vie et les 3 erreurs de conformité à 135 €
 Fonctionnement d’une voiture hybride : 3 technologies pour réduire votre consommation
 Diesel ou essence en 2025 : 25 000 km/an, ZFE et revente font la différence
 Assurance auto temporaire : quand souscrire et comment obtenir une couverture immédiate