Assurance auto temporaire : quand souscrire et comment obtenir une couverture immédiate
L’assurance auto temporaire répond à un besoin précis : couvrir un véhicule pour une durée limitée, allant de 1 à 90 jours. Contrairement à un contrat annuel classique, cette solution offre une flexibilité totale pour faire face à des situations imprévues ou des besoins de mobilité ponctuels, tout en garantissant la conformité légale obligatoire sur la voie publique.
Pourquoi opter pour une assurance auto temporaire ?
La vie d’un conducteur comporte des situations où le véhicule n’est pas couvert par un contrat annuel. Qu’il s’agisse d’un import de voiture étrangère en attente d’immatriculation, de la sortie d’un véhicule de fourrière, ou d’un prêt ponctuel à un proche, l’assurance temporaire devient une nécessité immédiate.
Tout savoir sur l’assurance auto obligatoire au tiers — Découvrez les obligations légales et les garanties minimales requises pour assurer votre véhicule terrestre à moteur en toute conformité.
Cette couverture provisoire permet de circuler en toute légalité sans engagement de longue durée. Elle est particulièrement utile pour :
L’importation ou l’exportation : pour rapatrier un véhicule acheté à l’étranger avant d’obtenir sa carte grise définitive. La remise en circulation : après une longue période d’immobilisation ou de non-assurance. Le prêt de véhicule : lorsque votre contrat principal ne couvre pas les conducteurs occasionnels. Les déplacements ponctuels : pour un week-end ou des vacances lorsque votre assurance actuelle exclut certaines zones géographiques.
Les conditions d’éligibilité et les exclusions
La souscription est rapide, mais elle reste encadrée par des critères stricts pour gérer le risque. Les assureurs exigent généralement que le conducteur soit âgé d’au moins 21 ans et détienne un permis de conduire valide depuis plus de deux ans. Ces garde-fous assurent une certaine stabilité sur la route, même pour des durées très courtes.
Certains profils ou véhicules peuvent être exclus. Un véhicule ayant fait l’objet d’une procédure de véhicule gravement accidenté (VGA) ou techniquement non conforme est souvent refusé. De même, des antécédents de conduite, comme une suspension de permis récente, limitent l’accès à certaines offres. Vérifiez ces points lors de la simulation de devis pour éviter toute mauvaise surprise.
La structure de votre couverture
Le socle de toute assurance temporaire repose sur la responsabilité civile. Cette garantie est le minimum légal imposé pour indemniser les dommages corporels ou matériels causés à des tiers. Au-delà de cette base, il est fréquent de trouver des garanties complémentaires comme la défense pénale et le recours suite à un accident, voire une assistance dépannage. Considérez votre contrat comme une colonne vertébrale : la responsabilité civile en est l’axe central, tandis que les options de protection juridique ou d’assistance ajoutent la rigidité nécessaire pour sécuriser vos déplacements.
Quelle durée choisir et quel budget prévoir ?
La flexibilité est l’atout majeur de l’assurance temporaire. Vous pouvez choisir une durée de couverture allant de 1 jour jusqu’à 3 mois. Cette précision permet d’ajuster le coût au plus proche de votre besoin réel. Gardez à l’esprit que le tarif journalier d’une assurance temporaire est généralement 20 à 25 % plus élevé qu’une couverture annuelle, en raison de la gestion administrative spécifique liée à la brièveté du contrat.
| Durée de couverture | Usage recommandé |
|---|---|
| 1 à 3 jours | Déplacement immédiat, sortie de fourrière |
| 1 semaine | Prêt de véhicule, courte location |
| 1 mois | Importation, période de transition |
| Jusqu’à 90 jours | Usage ponctuel prolongé |
Le parcours de souscription 100 % en ligne
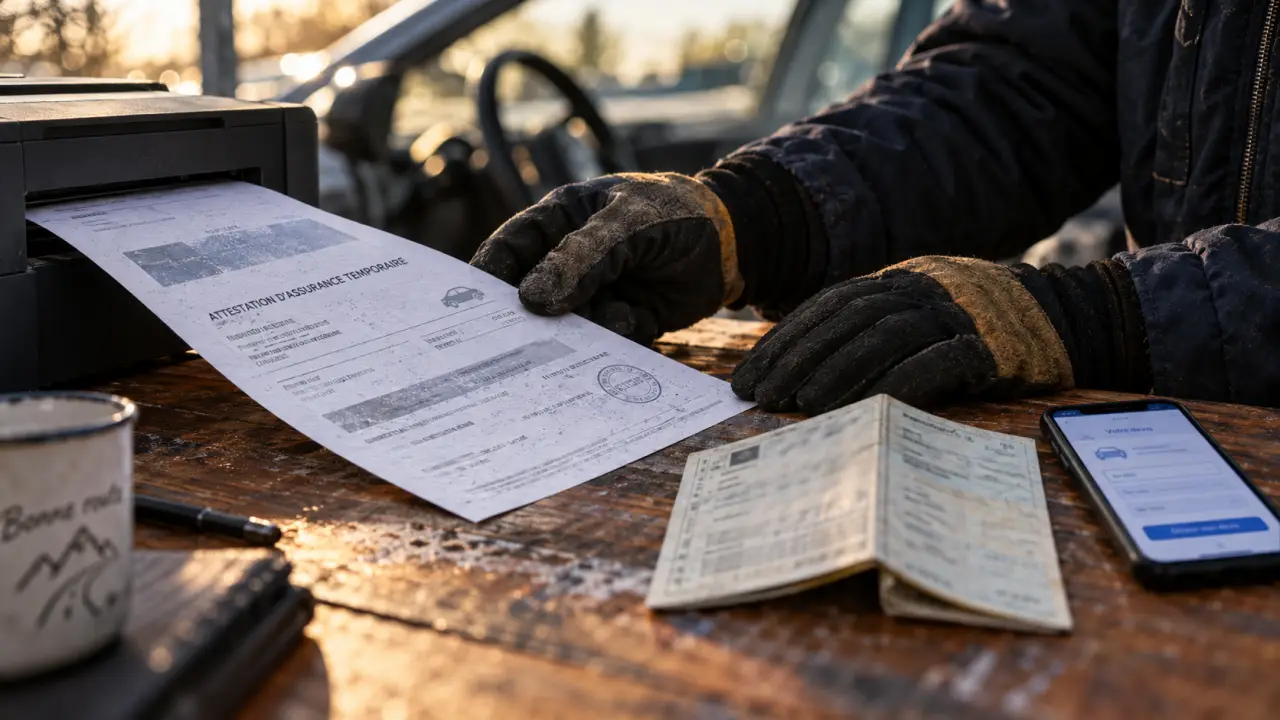
La dématérialisation permet d’obtenir une attestation d’assurance en quelques minutes. Le processus est conçu pour minimiser les frictions. Pour finaliser votre souscription, préparez les documents suivants :
Le permis de conduire : il doit être en cours de validité. La carte grise du véhicule : indispensable pour identifier précisément le modèle et la puissance fiscale. Le relevé d’information : bien que moins systématique que pour un contrat classique, il peut être demandé pour justifier de vos antécédents.
Une fois les informations saisies et le paiement effectué, votre contrat est actif immédiatement ou à la date de début choisie. Vous recevez votre carte verte provisoire par mail, qu’il est conseillé d’imprimer pour la présenter en cas de contrôle routier. La réactivité des assureurs en ligne, souvent disponibles 24/7, garantit une continuité de protection pour votre sérénité.
- Assurance auto temporaire : quand souscrire et comment obtenir une couverture immédiate - 21 septembre 2026
- Second conducteur jeune permis : la surprime qui peut doubler le prix, et comment la limiter - 20 septembre 2026
- Assurance moto RUN Assurance : 5 formules pour une couverture sur-mesure - 19 septembre 2026